Le 30 septembre 2026, une plainte de 134 pages a été déposée devant le tribunal fédéral du district est de New York. À l’origine de cette action : The Pizza Standard LLC, une pizzeria indépendante de San Diego. Au nom de l’ensemble des commerces physiques américains, ce petit établissement a engagé un recours collectif contre Visa, Mastercard et les cinq plus grands établissements bancaires des États-Unis. L’accusation est sans détour : les géants de la finance se sont entendus pour maintenir artificiellement élevées les commissions d’interchange prélevées sur chaque paiement par carte, extorquant ainsi plus de 100 milliards de dollars par an aux commerçants du pays.
Enregistrée sous la référence 1:26-cv-06087, cette procédure attaque directement les règles imposées à la base des réseaux de paiement. Selon la plainte, les taux de commission fixés par les banques émettrices ne laissent aucune marge de négociation aux commerçants. Le texte qualifie ce prélèvement de “péage à perte sèche sur la quasi-totalité des achats par carte de crédit en Amérique” (a deadweight toll on virtually every credit card purchase in America), générant des rentes monopolistiques à des niveaux qu’aucun marché concurrentiel ne saurait tolérer.
L’obligation d’accepter les cartes les plus coûteuses
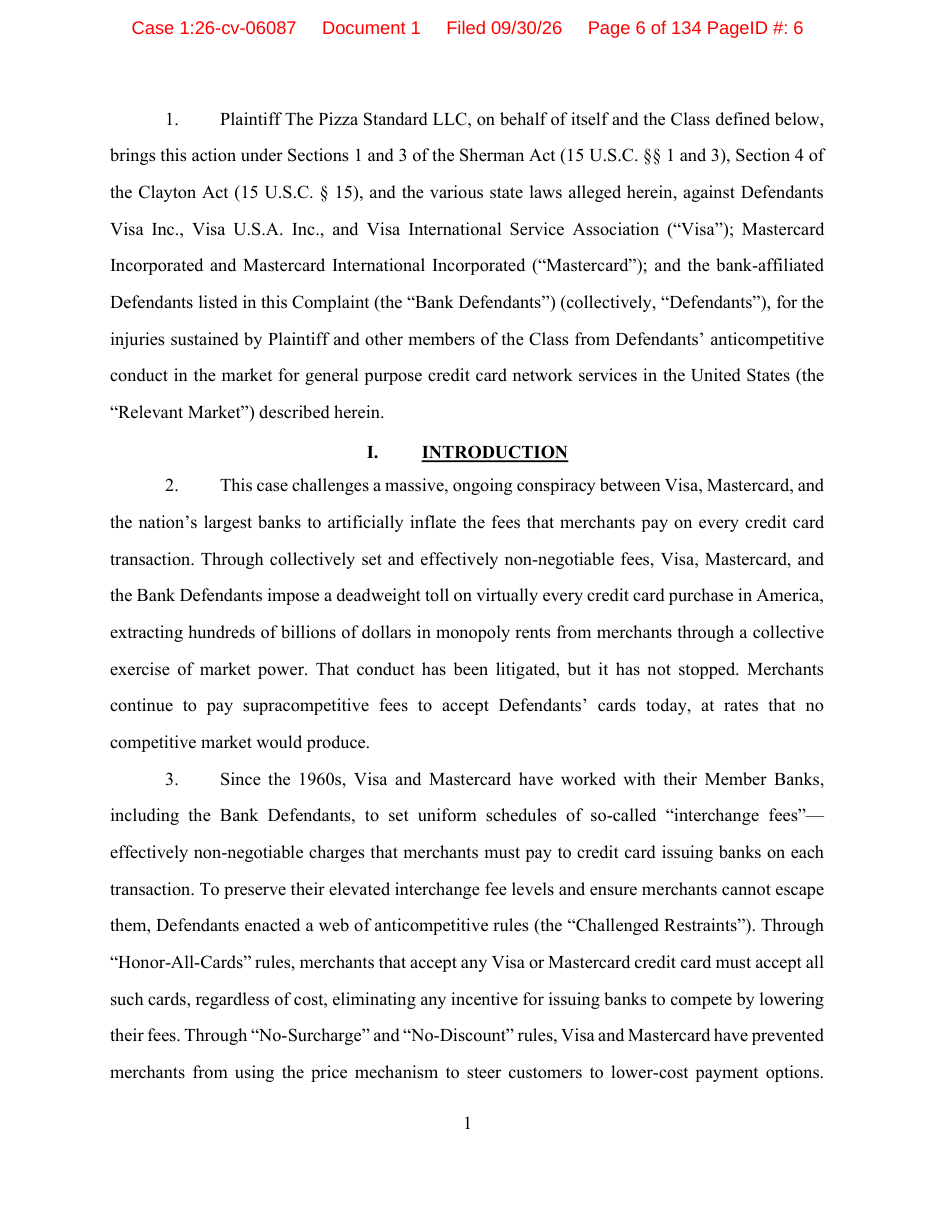 Figure : La partie plaignante poursuit Visa et les grandes banques au titre des lois Sherman et Clayton. Source : PDF public de la plainte via ClassAction.org
La cible première de cette action en justice est un réseau de règles anticoncurrentielles (web of anticompetitive rules) conçu pour verrouiller les commerçants. Selon les règles imposées par les réseaux, dès lors qu’un commerçant accepte une carte de crédit Visa ou Mastercard, il a l’obligation stricte d’accepter l’ensemble des cartes de crédit émises sous cette enseigne, quel qu’en soit le coût de traitement (la règle dite “Honor All Cards”).
Or, les coûts réels de traitement varient considérablement d’une carte à l’autre. Une carte bancaire d’entrée de gamme n’engendre que des frais minimes. En revanche, les cartes haut de gamme assorties de généreux programmes de cashback ou de miles aériens imposent des commissions d’interchange nettement plus lourdes. Selon la plainte, les commerçants n’ont pas le droit de refuser ces cartes onéreuses en caisse, pas plus qu’ils ne peuvent orienter leurs clients vers des solutions de paiement plus économiques, telles que les cartes de débit.
En privant les commerçants de la faculté d’ajuster leurs prix selon le mode de règlement, le réseau neutralise les mécanismes régulateurs du marché : les banques émettrices ne sont nullement incitées à baisser leurs tarifs pour séduire les commerçants, ce qui entraîne une hausse continue des frais d’année en année.
L’interdiction de répercuter les frais sur l’addition
Dans une économie concurrentielle classique, un moyen de paiement plus coûteux fait l’objet d’un supplément tarifaire proportionné. Pourtant, sous l’empire des règles dictées par Visa et Mastercard, il a longtemps été interdit aux commerçants de facturer des frais supplémentaires selon la carte utilisée par le client.
Qu’un client achète une pizza à 20 dollars en espèces, avec une carte de débit ou avec une carte de crédit ultra-exclusive, le montant final sur le ticket de caisse doit rester rigoureusement identique. Par cette interdiction formelle de surcharge et d’orientation (anti-steering), les réseaux ont transformé ces commissions élevées en charges d’exploitation incompressibles pour les professionnels. Afin de préserver leurs marges ténues, les commerçants n’ont d’autre choix que d’intégrer ces frais dans les prix affichés sur l’ensemble de leur carte.
Ce mécanisme imposé d’opacité tarifaire engendre une péréquation injuste : les clients qui règlent en espèces ou par carte de débit, souvent issus des milieux les plus modestes, financent indirectement les remises et récompenses somptueuses des détenteurs de cartes de luxe. En diluant ces coûts cachés sur l’ensemble des consommateurs, les géants financiers sont parvenus à masquer l’ampleur de leur prélèvement.
Le cartel bancaire qui verrouille la concurrence
Derrière cette rente annuelle de 100 milliards de dollars, les cinq grandes banques américaines jouent le rôle de gardiennes du statu quo. La plainte désigne expressément Bank of America, Capital One, Chase Bank (JPMorgan Chase), Citibank et Wells Fargo comme défenderesses principales. Depuis des décennies, ces établissements appliquent à l’unisson les barèmes de commissions établis par Visa et Mastercard, annihilant toute concurrence par les prix auprès des commerçants.
Si une banque décidait unilatéralement d’abaisser ses commissions, les commerçants auraient tout intérêt à privilégier ses cartes. Pourtant, dans les faits, aucun établissement ne franchit le pas. Ils préfèrent préserver des taux élevés pour financer, auprès des consommateurs, des programmes de fidélité particulièrement agressifs. Réduire les commissions prélevées sur les commerces reviendrait à amputer volontairement leurs propres superprofits.
La partie plaignante soutient que cette entente tarifaire constitue une entente horizontale prohibée par l’article 1 de la loi Sherman (Sherman Antitrust Act). Si les banques visées ne se sont pas encore exprimées publiquement sur le fond, l’issue de l’affaire dépendra de la volonté des tribunaux à sanctionner ce verrouillage structurel.
Pourquoi 5 milliards de dollars n’ont pas rendu leur pouvoir aux commerçants
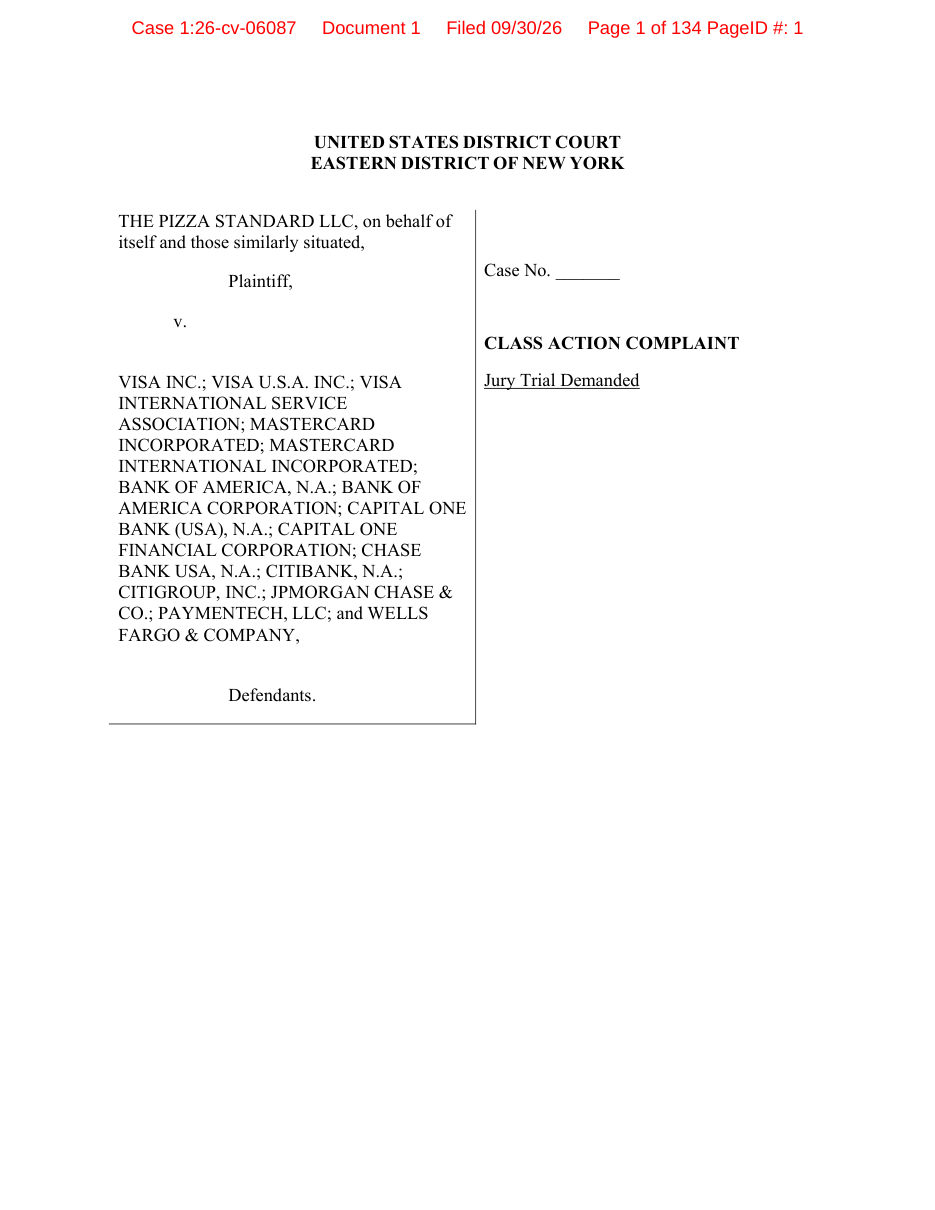 Figure : En-tête de la plainte désignant la pizzeria comme partie plaignante. Source : PDF public de la plainte via ClassAction.org
Les commerçants américains ont déjà tenté de contester ce système de prélèvement à plusieurs reprises. Lors de précédentes procédures antitrust, les géants du paiement avaient consenti à un règlement transactionnel de plus de 5 milliards de dollars. Toutefois, rapportée aux 100 milliards de dollars prélevés chaque année, cette indemnisation n’est qu’une goutte d’eau dans l’océan.
Surtout, ces règlements passés ne prévoyaient que des compensations financières rétroactives, sans modifier en rien les règles anticoncurrentielles sous-jacentes. Des millions de commerçants restent ainsi confrontés à l’érosion continue de leurs marges, sans disposer du moindre recours structurel. Comme le souligne la nouvelle plainte : un chèque d’indemnisation sans refonte des règles permet simplement aux réseaux de récupérer la somme versée sur chaque transaction future.
Dans les échanges au sein des communautés techniques, des comparaisons chiffrées très concrètes ont été mises en avant. De nombreuses stations-service américaines incitent désormais leurs clients à payer par prélèvement bancaire ACH via des applications mobiles, où le coût de traitement oscille entre 0,30 et 0,60 dollar par transaction (et quelques centimes à peine sur des réseaux modernes comme FedNow). En revanche, lors d’un paiement par carte de crédit, le commerçant se voit souvent prélever entre 2,00 et 2,50 dollars sur un plein de carburant. Qu’une transaction électronique génère en quelques secondes un écart de près de deux dollars démontre à quel point la tarification des réseaux traditionnels est déconnectée des coûts réels d’infrastructure, de bande passante et de calcul informatique.
Rendre aux commerçants la maîtrise du prix de vente
Au fil des débats entre développeurs et ingénieurs, deux réformes concrètes sont revenues avec insistance : autoriser les commerçants à faire figurer distinctement les frais de carte sur le ticket de caisse, et leur permettre de refuser certaines catégories de cartes anormalement coûteuses sans s’exposer à des sanctions. Ces deux revendications s’attaquent directement aux règles contestées dans la plainte.
Dès lors que ce surcoût ne sera plus dilué indistinctement sur l’ensemble des consommateurs, les écarts de prix apparaîtront clairement sur le ticket de paiement, permettant au jeu de la concurrence de s’exercer à nouveau. Si un client constate que le règlement avec une carte haut de gamme lui coûte deux dollars de plus à la caisse, il se tournera naturellement vers des moyens de paiement plus vertueux.
La demande de cette pizzeria de San Diego est d’une grande limpidité : rendre visible le coût réel de chaque transaction. Si cette procédure parvient à ébranler l’édifice réglementaire des réseaux de paiement, un modèle tarifaire bâti sur l’opacité se retrouvera pour la première fois soumis au véritable arbitrage des prix par les consommateurs.
Liens de référence :
- Article de ClassAction.org
- Plainte officielle en PDF
- Discussion technique au sein de la communauté (Hacker News)
- Analyse du Sherman Antitrust Act