El 30 de septiembre de 2026, el Tribunal de Distrito de los Estados Unidos para el Distrito Este de Nueva York recibió una demanda colectiva de 134 páginas. La demandante es una pequeña pizzería independiente de San Diego: The Pizza Standard LLC. En representación de los comercios minoristas físicos de todo el país, este modesto negocio ha decidido enfrentarse a Visa, Mastercard y a los cinco mayores bancos estadounidenses. La acusación central es contundente: los gigantes financieros conspiraron para inflar artificialmente las comisiones por procesamiento de tarjetas (swipe fees), extrayendo más de 100.000 millones de dólares al año a los establecimientos comerciales.
Registrada bajo el número de expediente 1:26-cv-06087, la demanda apunta directamente al entramado de normas obligatorias que sostienen las redes de pago modernas. Según el texto legal, las tasas de intercambio impuestas por los bancos emisores no dejan ningún margen de negociación a los comerciantes. La demanda califica este cobro como “un peaje de peso muerto sobre prácticamente cada compra con tarjeta de crédito en Estados Unidos” (a deadweight toll on virtually every credit card purchase in America), generando rentas monopolísticas a niveles que ningún mercado competitivo produciría jamás.
La obligación de aceptar tarjetas de alto coste
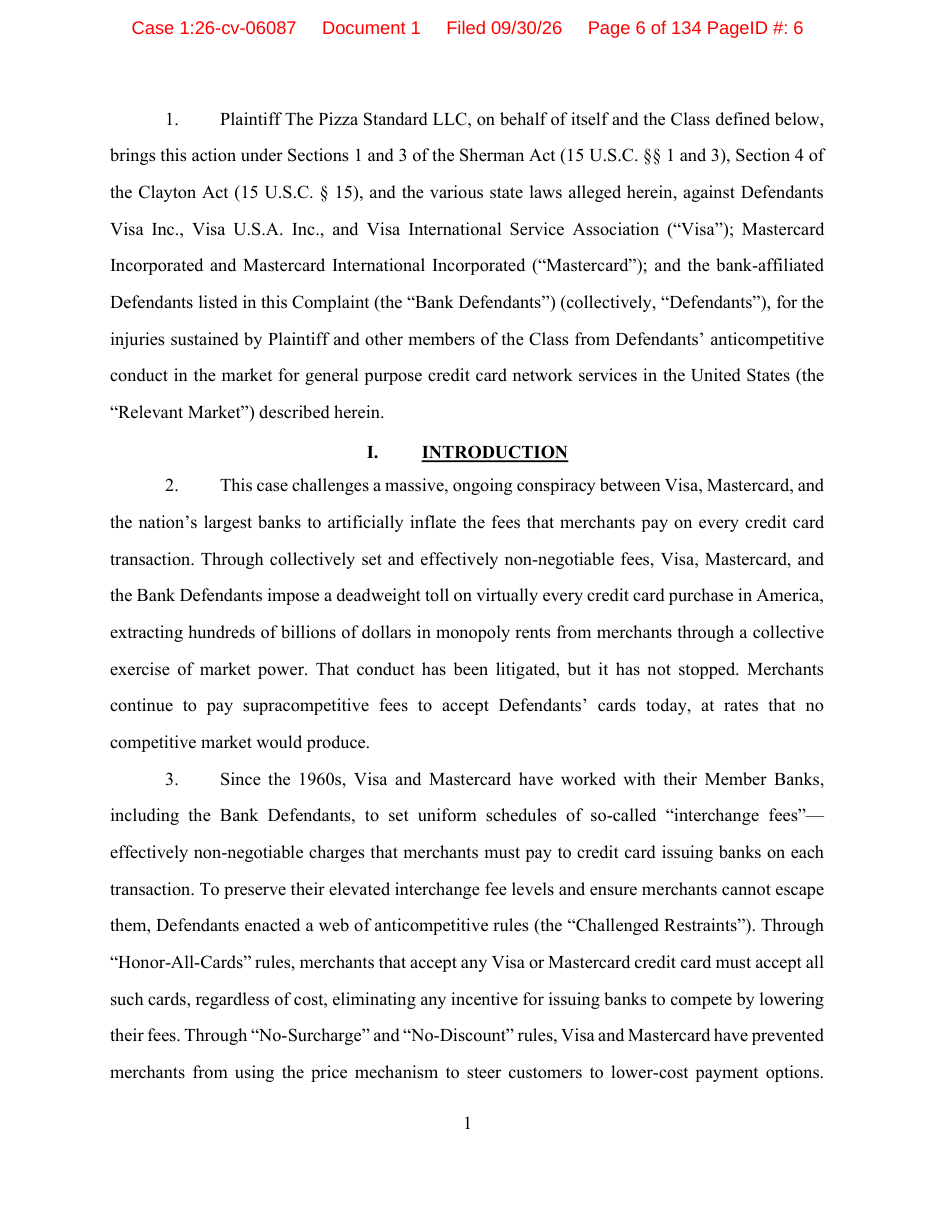 Figura: La demandante recurre a la Ley Sherman y a la Ley Clayton contra Visa y los grandes bancos. Fuente: PDF público de la demanda vía ClassAction.org
El objetivo principal de este litigio es desmantelar una red de normas anticompetitivas (web of anticompetitive rules) diseñada para atrapar a los comercios. Bajo las reglas de las redes de pago, si un comerciante acepta una sola tarjeta de crédito Visa o Mastercard, está legalmente obligado a aceptar todas las tarjetas de crédito emitidas bajo esa marca, sin importar lo caras que resulten de procesar (la denominada regla “Honor All Cards”).
En la práctica, los costes de procesamiento entre tarjetas varían de forma descomunal. Las tarjetas de crédito básicas conllevan gastos de gestión mínimos. En cambio, las tarjetas premium, cargadas con generosos programas de devolución de efectivo (cashback) y millas aéreas, imponen tasas de intercambio considerablemente más altas. Según la demanda, los comerciantes no tienen derecho a rechazar estas tarjetas caras en el mostrador, ni se les permite orientar a los clientes hacia opciones más económicas como las tarjetas de débito.
Al despojar a los comercios de la capacidad de aplicar precios diferenciados, se corta el circuito de retroalimentación natural del mercado: los bancos emisores no tienen incentivos para competir bajando comisiones, lo que permite que las tarifas sigan subiendo año tras año.
La prohibición de desglosar los costes en la cuenta
En cualquier mercado competitivo normal, los métodos de pago con costes más elevados conllevan recargos acordes al servicio. Sin embargo, dentro del marco normativo de Visa y Mastercard, a los comerciantes se les ha prohibido históricamente trasladar estos costes a los clientes mediante recargos según la tarjeta utilizada.
Si un cliente pide una pizza de 20 dólares, el importe final debe ser exactamente el mismo tanto si paga en efectivo, con tarjeta de débito o con una tarjeta de crédito de ultralujo. A través de estrictas prohibiciones de recargo (surcharging) y de redirección de pagos (steering), las redes convirtieron estas elevadas comisiones en un gasto operativo inevitable para el comercio. Para proteger sus reducidos márgenes de beneficio, los locales no tienen más remedio que repercutir estos gastos en el precio base de todos los platos de la carta.
Este mecanismo obligatorio de costes ocultos crea un subsidio cruzado perverso: los clientes que pagan en efectivo o con débito, a menudo con menores ingresos, terminan subsidiando los cuantiosos puntos y recompensas de los titulares de tarjetas premium. Al diluir estos costes invisibles entre toda la sociedad, los gigantes financieros logran ocultar con éxito la magnitud de sus extracciones.
Los grandes bancos y el bloqueo de la competencia de tarifas
En este flujo multimillonario de dinero, los cinco grandes bancos de Estados Unidos actúan como ejecutores clave para preservar el statu quo. La demanda señala como acusados principales a Bank of America, Capital One, Chase Bank (JPMorgan Chase), Citibank y Wells Fargo. Durante décadas, estas entidades han adoptado tablas de comisiones de intercambio uniformes fijadas por Visa y Mastercard, anulando por completo la competencia de precios de cara a los comercios.
Si un banco decidiera rebajar unilateralmente sus comisiones de intercambio, los comercios tendrían todos los incentivos para recomendar preferentemente sus tarjetas. Sin embargo, en la práctica ningún banco da ese paso. Prefieren mantener tarifas elevadas y utilizar esos beneficios para financiar agresivas campañas de fidelización y recompensas de cara al consumidor. Bajar las comisiones al comerciante equivaldría a recortar voluntariamente sus propios beneficios extraordinarios.
La parte demandante sostiene que esta fijación conjunta de tarifas constituye un cártel horizontal prohibido por el Artículo 1 de la Ley Sherman Antimonopolio. Por el momento, los demandados no han respondido formalmente a las acusaciones, y el desenlace dependerá de si los tribunales respaldan estos argumentos.
Por qué un acuerdo de 5.000 millones no devolvió el poder de negociación
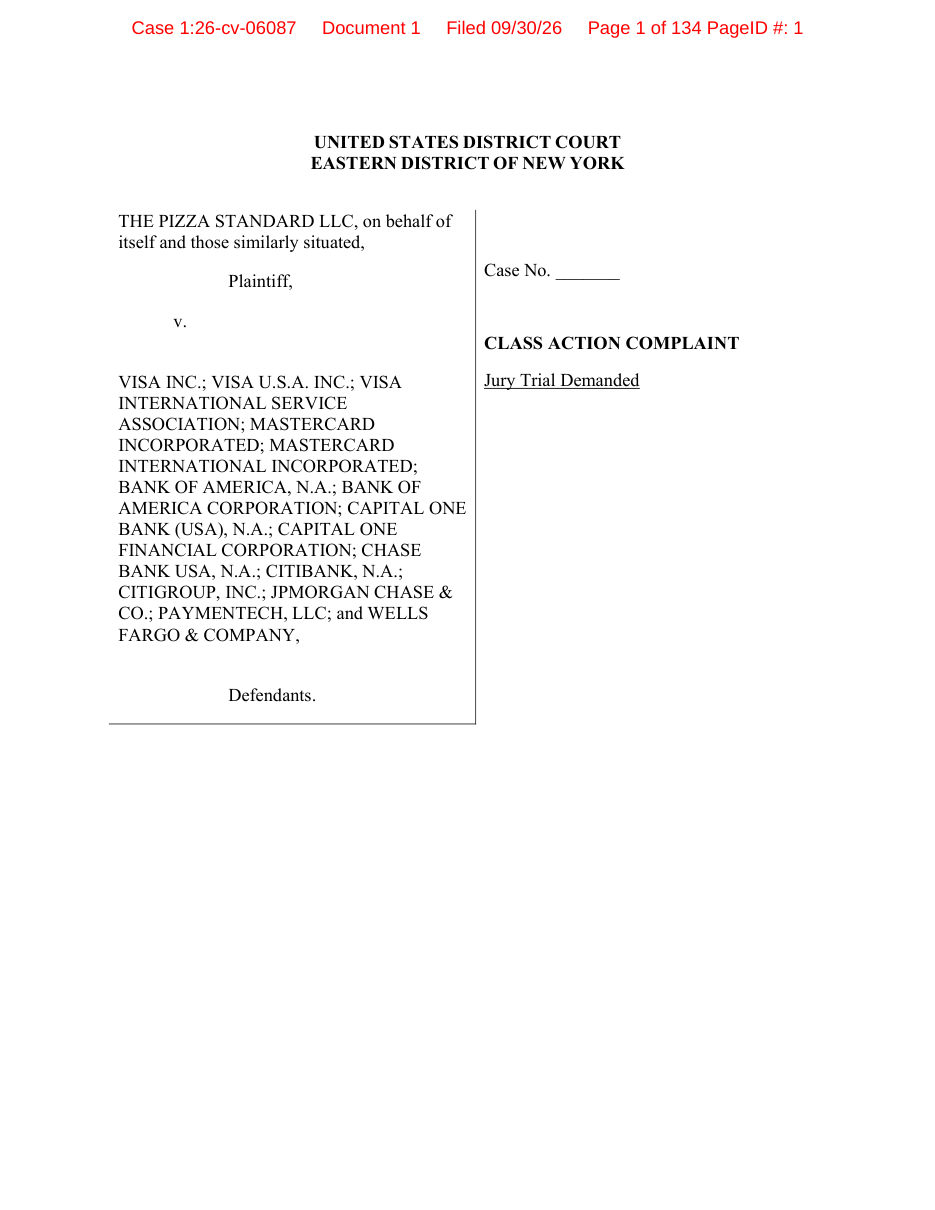 Figura: Encabezado de la demanda donde figura la pizzería como demandante. Fuente: PDF público de la demanda vía ClassAction.org
El comercio minorista estadounidense ya ha intentado rebelarse contra este sistema de cobros en ocasiones anteriores. En litigios antimonopolio previos, los gigantes del pago llegaron a ofrecer un acuerdo de indemnización colectiva superior a los 5.000 millones de dólares. No obstante, frente a una recaudación anual de 100.000 millones en comisiones, esa cifra no pasa de ser una gota en el océano.
Aquel acuerdo solo contemplaba indemnizaciones económicas puntuales hacia el pasado, dejando intacto el entramado de normas anticompetitivas. Millones de comercios estadounidenses siguen sufriendo una constante pérdida de margen sin ninguna solución estructural a largo plazo. Como subraya la nueva demanda: un acuerdo económico que no modifica las reglas del juego permite a las redes recuperar el dinero pagado en cada transacción futura.
En los debates técnicos de la comunidad se destacaron comparaciones muy reveladoras. Muchas gasolineras en Estados Unidos incentivan activamente a los clientes a pagar mediante transferencias bancarias ACH a través de aplicaciones dedicadas, donde el coste por operación ronda entre 0,30 y 0,60 dólares (o fracciones de centavo en redes modernas como FedNow). En cambio, al pasar una tarjeta de crédito, el comerciante pierde con frecuencia entre 2,00 y 2,50 dólares en una sola compra. Que una transacción digital genere una diferencia de dos dólares en cuestión de segundos evidencia que las comisiones tradicionales de las tarjetas se han desvinculado por completo de los costes reales de infraestructura, computación y ancho de banda.
Recuperar el control del precio en el punto de venta
En las discusiones de desarrolladores e ingenieros surgieron dos reformas concretas y recurrentes: permitir a los comercios desglosar de forma transparente las comisiones de tarjeta en el recibo y permitirles rechazar tipos de tarjetas de coste desorbitado sin penalización alguna. Ambas medidas atacan de frente el núcleo normativo denunciado en el litigio.
Cuando este sobrecoste deje de repartirse forzosamente entre todos los clientes y las diferencias de precio aparezcan detalladas en el ticket de compra, los mecanismos del mercado volverán a surtir efecto. Si un cliente comprueba que utilizar una tarjeta premium le cuesta dos dólares adicionales en caja, tenderá de forma natural a cambiar a medios de pago más económicos.
Lo que exige esta pizzería de San Diego es elemental: hacer visible el coste real de cada transacción. Si esta demanda consigue resquebrajar el blindaje normativo de las redes, un sistema de cobros sostenido en la opacidad informativa quedará expuesto por primera vez a la percepción real de precios de los consumidores.
Enlaces de referencia:
- Noticia en ClassAction.org
- Demanda original en PDF
- Debate técnico en la comunidad (Hacker News)
- Análisis de la Ley Sherman Antimonopolio