Am 30. September 2026 ging beim U.S. District Court for the Eastern District of New York eine 134-seitige Klageschrift ein. Klägerin ist eine kleine, unabhängige Pizzeria aus San Diego: The Pizza Standard LLC. Im Namen stationärer Einzelhändler und Gastronomen in den gesamten USA reichte der Kleinbetrieb eine Sammelklage gegen Visa, Mastercard sowie die fünf größten US-Banken ein. Der Kernvorwurf ist unmissverständlich: Die Finanzriesen hätten sich verschworen, um die Transaktionsgebühren für Kartenzahlungen künstlich in die Höhe zu treiben – wodurch dem stationären Handel jährlich über 100 Milliarden Dollar entzogen werden.
Die unter dem Aktenzeichen 1:26-cv-06087 geführte Klage zielt auf das regulatorische Regelwerk hinter den großen Zahlungsnetzwerken ab. Den Vorwürfen zufolge lassen die von kartenausgebenden Banken festgesetzten Interbankenentgelte (Interchange Fees) den Händlern keinerlei Verhandlungsspielraum. Die Klageschrift bezeichnet diese Gebühren als „tote Last auf praktisch jeden Kreditkartenkauf in den USA“ (a deadweight toll on virtually every credit card purchase in America) und spricht von Monopolrenten, die kein funktionierender Wettbewerbsmarkt jemals hervorbringen würde.
Zwang zur Annahme teurer Premium-Kreditkarten
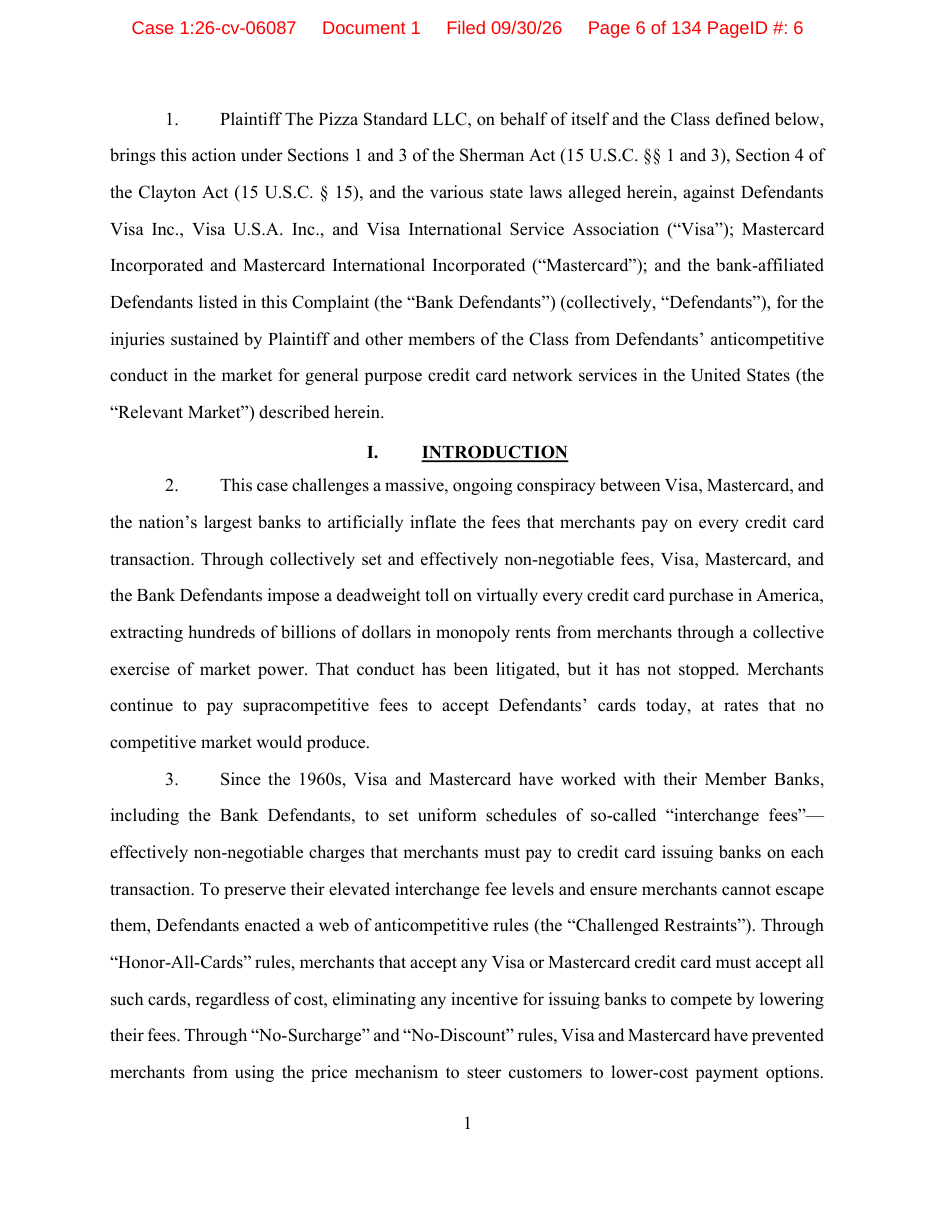 Abb.: Die Klägerin verklagt Visa und Großbanken nach dem Sherman Act und Clayton Act. Quelle: Öffentlich zugängliches Klage-PDF via ClassAction.org
Hauptangriffsziel des Verfahrens ist ein Geflecht wettbewerbswidriger Regeln (web of anticompetitive rules), das Händler systematisch bindet. Nach den Bestimmungen der Zahlungsnetzwerke muss ein Händler, sobald er eine einzige Visa- oder Mastercard-Kreditkarte akzeptiert, ausnahmslos jede von diesen Marken herausgegebene Kreditkarte annehmen – völlig ungeachtet der damit verbundenen Abwicklungskosten (die sogenannte „Honor All Cards“-Regel).
Tatsächlich klaffen die Kosten für die Kartenabwicklung weit auseinander. Während Basis-Kreditkarten minimale Bearbeitungskosten verursachen, fallen für exklusive Premiumkarten mit hohen Cashback-Prämien oder Vielfliegermeilen drastisch höhere Entgelte an. Laut Klageschrift ist es Händlern untersagt, derart teure Karten an der Kasse abzulehnen oder Kunden gezielt zu günstigeren Zahlungswegen wie Debitkarten zu lenken.
Indem Händlern die Möglichkeit zu einer differenzierten Preisgestaltung genommen wird, bricht der natürliche Korrekturmechanismus des Marktes zusammen: Kartenausgebende Banken haben keinerlei Anreiz, über niedrigere Händlergebühren miteinander zu konkurrieren, wodurch die Gebührensätze Jahr für Jahr weiter ansteigen.
Verbot der transparenten Weitergabe von Zahlungskosten
In einer normalen Marktwirtschaft führen teurere Zahlungsmethoden selbstverständlich zu entsprechenden Aufschlägen. Unter den strikten Vorgaben der beiden führenden Zahlungsnetzwerke war es Händlern jedoch lange untersagt, die anfallenden Transaktionskosten je nach Kartentyp als gesonderten Aufschlag auf der Rechnung auszuweisen.
Bestellt ein Kunde eine Pizza für 20 Dollar, muss der Endbetrag exakt identisch bleiben – unabhängig davon, ob bar, mit Debitkarte oder mit einer luxuriösen Prämienkarte bezahlt wird. Durch dieses strikte Verbot von Aufschlägen (Surcharging) machten die Netzwerke die hohen Gebühren zu unvermeidbaren Betriebskosten der Händler. Um ihre ohnehin knappen Margen zu sichern, bleibt den Betrieben nichts anderes übrig, als diese Kosten pauschal in die allgemeinen Verkaufspreise aller Speisen einzukalkulieren.
Dieser erzwungene Verschleierungsmechanismus führt zu einer absurden Quersubventionierung: Barzahler und Debitkartennutzer subventionieren unfreiwillig die üppigen Boni und Cashback-Auszahlungen wohlhabender Premiumkarten-Inhaber. Indem die Finanzriesen die versteckten Kosten auf die gesamte Kundschaft abwälzen, verschleiern sie geschickt das gigantische Ausmaß ihrer Gebührenabschöpfung.
Wie Großbanken den Gebührenwettbewerb ausschalten
Als entscheidende Stützen dieses 100-Milliarden-Dollar-Systems treten die fünf größten Banken der USA auf. Die Klageschrift führt die Bank of America, Capital One, Chase Bank (JPMorgan Chase), Citibank und Wells Fargo als Hauptbeklagte auf. Seit Jahrzehnten nutzen diese Institute einheitliche Gebührentabellen von Visa und Mastercard, wodurch ein echter Preiswettbewerb gegenüber den Händlern vollständig unterbunden wird.
Würde eine einzelne Bank ihre Gebühren senken, hätten Händler einen klaren Anreiz, deren Karten bevorzugt zu empfehlen. In der Praxis bricht jedoch keine Bank aus dem System aus. Sie ziehen es vor, die hohen Gebührensätze beizubehalten, um mit den üppigen Margen aggressive Bonusprogramme auf der Verbraucherseite zu finanzieren. Eine Senkung der Händlergebühren käme einer freiwilligen Kürzung ihrer eigenen Monopolgewinne gleich.
Die Kläger argumentieren, dass diese abgestimmte Preisfestsetzung ein verbotenes Horizontalkartell im Sinne von Abschnitt 1 des Sherman Antitrust Act darstellt. Die Beklagten haben sich zu den Vorwürfen noch nicht öffentlich geäußert; der Ausgang des Verfahrens wird davon abhängen, ob das Gericht dieser kartellrechtlichen Argumentation folgt.
Warum ein 5-Milliarden-Dollar-Vergleich keine Verhandlungsmacht brachte
 Abb.: Deckblatt der Klageschrift mit Nennung der Pizzeria als Klägerin. Quelle: Öffentlich zugängliches Klage-PDF via ClassAction.org
US-Händler haben sich in der Vergangenheit wiederholt gegen die Gebührenpolitik der Zahlungsnetzwerke gewehrt. In früheren Kartellverfahren stimmten die Konzerne einem milliardenschweren Vergleich von über 5 Milliarden Dollar zu. Gemessen an den jährlichen Einnahmen von über 100 Milliarden Dollar wirkt diese Summe jedoch wie ein Tropfen auf den heißen Stein.
Vor allem boten frühere Vergleiche lediglich einmalige Entschädigungen für die Vergangenheit, ohne das wettbewerbswidrige Regelwerk im Kern anzutasten. Millionen amerikanischer Unternehmen blieben den schrumpfenden Margen weiterhin schutzlos ausgeliefert, ohne dass es zu einer nachhaltigen Strukturreform kam. Wie die Klage betont: Ein einmaliger Schadenersatz ohne Regeländerungen führt lediglich dazu, dass dieselben Gebühren über künftige Transaktionen umgehend wieder eingetrieben werden.
In Fachforen und Entwickler-Communitys wurden dazu aufschlussreiche Zahlenbeispiele diskutiert. Viele Tankstellenbetreiber in den USA ermutigen Kunden mittlerweile dazu, per App und ACH-Banklastschrift zu bezahlen, da die Transaktionskosten hierfür bei lediglich 0,30 bis 0,60 Dollar liegen (bei modernen Systemen wie FedNow sogar bei Bruchteilen eines Cents). Wird hingegen eine Kreditkarte durch das Lesegerät gezogen, verliert der Händler oft 2,00 bis 2,50 Dollar pro Tankfüllung. Dass eine digitale Zahlungsabwicklung binnen Sekunden eine Kostendifferenz von rund zwei Dollar erzeugt, zeigt deutlich, wie weit sich die traditionellen Kreditkartengebühren von den realen Rechen- und Bandbreitenkosten der IT-Infrastruktur entfernt haben.
Rückgewinnung der Preisfindung am Point of Sale
In den technischen Fachdiskussionen kristallisierten sich zwei zentrale Forderungen heraus: Händlern muss es gestattet sein, Kartengebühren transparent auf der Rechnung auszuweisen, und sie müssen das Recht erhalten, überteuerte Kartentypen ohne Sanktionen abzulehnen. Beide Punkte zielen exakt auf das in der Klage angegriffene Regelwerk ab.
Sobald diese Kosten nicht mehr stillschweigend auf die Allgemeinheit umgelegt werden, wird der Preisunterschied für jede einzelne Zahlungsart auf dem Kassenbon sichtbar. Dadurch kann der Marktmechanismus seine Steuerungsfunktion wieder aufnehmen. Wenn Kunden bemerken, dass die Nutzung einer Premiumkarte sie an der Kasse zwei Dollar extra kostet, werden sie ganz selbstverständlich zu kostengünstigeren Alternativen greifen.
Was die Pizzeria aus San Diego fordert, ist im Grunde simpel: Transparenz über die realen Kosten jeder Transaktion. Sollte die Klage das starre Regelwerk der Kartenkonzerne ins Wanken bringen, würde ein System, das jahrelang von intransparenten Kostenstrukturen profitierte, erstmals der direkten Preissensibilität der Verbraucher ausgesetzt.
Weiterführende Links:
- Bericht auf ClassAction.org
- Originale Klageschrift als PDF
- Diskussion in der Tech-Community (Hacker News)
- Hintergrund zum Sherman Antitrust Act