Siete años de retraso y un estreno a medias: los seis gigantes bancarios brillan por su ausencia
El 9 de noviembre de 2026, Payments Canada anunció oficialmente la puesta en marcha de Real-Time Rail (RTR), su sistema de pagos instantáneos. Concebido originalmente en 2015, este megaproyecto nacional llega con siete años de demora respecto al calendario inicial. Su despliegue subsana una anomalía histórica: Canadá era el único país del G7 sin una red operativa de liquidación inmediata disponible 24/7.
Sin embargo, la lista de participantes en este día inaugural ha desconcertado al sector. Las ocho primeras entidades en conectarse pertenecen casi en su totalidad al ámbito fintech, encabezadas por Wealthsimple y KOHO, junto a filiales de bancos extranjeros. Los seis grandes bancos nacionales (el oligopolio que gestiona la inmensa mayoría de los depósitos del país) se ausentaron por completo del lanzamiento.
La falta de respaldo de la gran banca desinfla el impacto práctico del debut. El consejero delegado de la fintech KOHO calificó abiertamente la jornada de «teatro simbólico» si no se cuenta con los principales bancos. Desde el equipo directivo de Wealthsimple también se reconoció que el verdadero efecto de red solo se materializará cuando todas las entidades captadoras de depósitos se hayan integrado.
La frialdad de las entidades tradicionales contrasta de lleno con los cálculos macroeconómicos. Los informes elaborados por grupos de expertos estiman que, solo con las capacidades iniciales, la red ahorrará hasta 14.500 millones de dólares en costes de fricción a lo largo de una década. El beneficio económico neto parte de 16.000 millones y podría alcanzar los 27.000 millones conforme se amplíen las prestaciones. Pese a este colosal dividendo social, los seis bancos que custodian los ahorros de los canadienses prefieren mantenerse al margen por el momento.
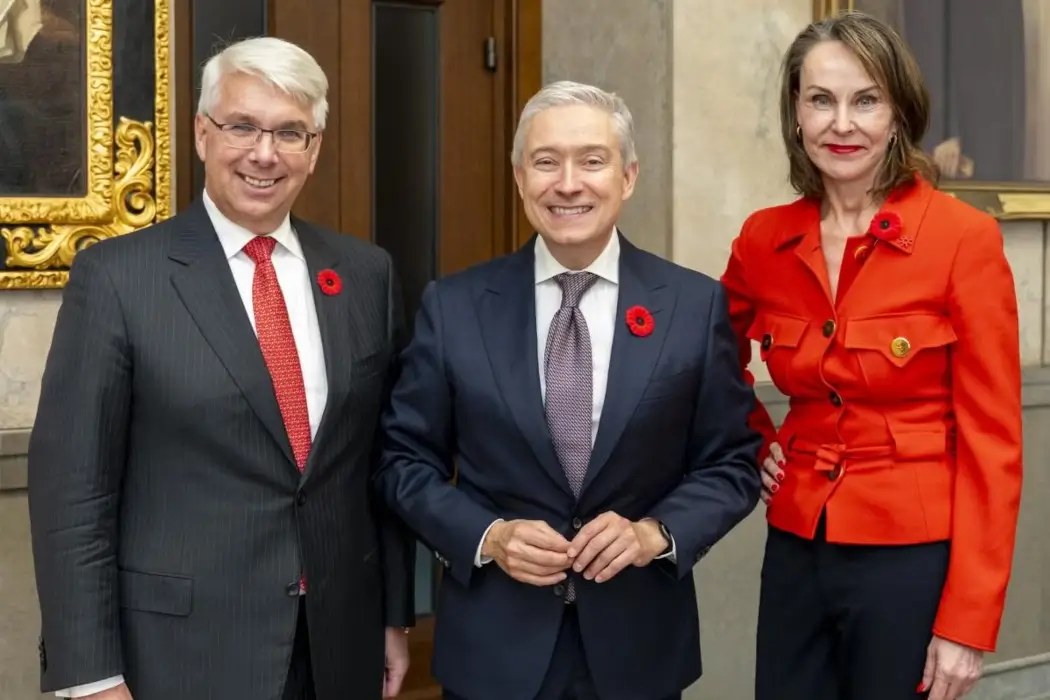 Foto: Presentación oficial de RTR con Ron Morrow, director de pagos del Banco de Canadá; François-Philippe Champagne, ministro de Finanzas; y Susan Hawkins, consejera delegada de Payments Canada. Fuente: BetaKit
Décadas de procesamiento por lotes: miles de millones retenidos en tránsito
Los ciudadanos y las empresas canadienses llevan décadas resignados a una operativa bancaria que se mide en días hábiles. Una transferencia estándar cursada un viernes por la tarde suele quedar bloqueada hasta la semana siguiente. Para pagar a proveedores, las corporaciones deben programar envíos por lotes con dos o tres días de antelación. Este ritmo pausado está directamente condicionado por estructuras de compensación heredadas de mediados del siglo pasado.
El núcleo de la compensación tradicional opera mediante paquetes en diferido (batch processing). Los bancos recopilan las transacciones acumuladas durante el día y concilian sus libros de forma centralizada en ventanas técnicas nocturnas. Cuando los fondos salen de la cuenta de origen, quedan suspendidos en tránsito durante uno o dos días hábiles. Esta masa constante de capital en el limbo ha funcionado durante generaciones como un depósito gratuito y sin intereses al servicio de la gran banca.
El extendido servicio Interac e-Transfer no constituye una liquidación instantánea en sus capas de base. Es únicamente una capa de mensajería construida sobre redes propietarias y sujeta a estrictos topes por operación. Entre bambalinas, la compensación interbancaria definitiva sigue dependiendo de los pipelines de procesamiento nocturno por lotes. Para la gestión de tesorería corporativa y pagos de gran cuantía, estos parches superficiales resultan del todo insuficientes.
La plataforma RTR rompe de raíz con este esquema. Diseñada en torno al estándar global de mensajería ISO 20022, la red ejecuta una liquidación bruta en tiempo real de forma ininterrumpida las 24 horas del día, los 365 días del año. Los cargos y abonos se completan simultáneamente en pocos segundos con carácter irrevocable. Al pulverizar los tiempos de tránsito, la nueva red acaba con el lucrativo margen financiero que la banca extraía de los fondos flotantes.
El dilema del core bancario: los costes empujan a mantener el statu quo
La deuda técnica acumulada representa el principal freno para la banca establecida. Los sistemas centrales (core banking) de los seis grandes bancos aún descansan en códigos arcaicos y servidores mainframe de hace varias décadas. Estas infraestructuras se concibieron para tolerar cortes nocturnos donde procesar lotes y liquidar intereses de forma lineal. Afrontar una concurrencia crítica de transacciones por segundo sin descanso exige reconstruir por completo sus motores contables.
La renovación de estos sistemas heredados no solo requiere un desembolso astronómico, sino que entraña un riesgo operativo enorme. Para un banco comercial de primer orden, actualizar sus módulos de conexión e intermediación supone años de desarrollo con un margen de maniobra casi nulo para marcha atrás. Si se produjera un error de cuadre contable o una caída del servicio durante la migración, las multas regulatorias y la crisis de reputación serían demoledoras. Para un directivo conservador, posponer la actualización resulta mucho más seguro que liderar el despliegue.
El rediseño de las fuentes de ingresos desalienta aún más a las entidades tradicionales. En el modelo anterior, las comisiones por transferencias cablegráficas, el procesamiento de cheques y las penalizaciones por descubierto constituían vías de beneficio seguras. Si la liquidación inmediata y sin fricciones pasa a ser la norma, el negocio construido sobre las demoras temporales se extingue. Los seis grandes bancos apurarán los plazos legales hasta el límite antes de dinamitar voluntariamente su propia zona de confort.
 Foto: Conferencia de prensa durante el estreno de RTR. Fuente: Fintech.ca
La postura de las entidades emergentes es radicalmente opuesta. Libres del lastre de los mainframes, las compañías nativas en la nube lograron integrarse en las API de RTR en cuestión de meses. La liquidación en segundos pulveriza las barreras de entrada para la captación de depósitos y dota a las fintech de una agilidad equiparable a la de los gigantes. Al nivelar las infraestructuras de base, las entidades dominantes no tienen ningún incentivo para acelerar el camino a sus competidores.
Liquidación irreversible: el control antifraude debe estar activo desde el día uno
La aceleración de los pagos obliga a replantear por completo los perímetros de seguridad. Los antiguos retrasos de procesamiento por lotes ofrecían un colchón imprevisto para la intervención humana. Si un cliente era víctima de una estafa, los equipos de prevención de fraude aún disponían de horas para bloquear el dinero antes del cierre definitivo de la cámara de compensación. En una red de pagos instantáneos, los fondos se transfieren en cuestión de segundos y la operación no admite reversión.
El vacío legislativo en torno a la asignación de responsabilidades acentúa este riesgo técnico. La normativa canadiense vigente no impone a las entidades la obligación de indemnizar al usuario cuando este ha sido engañado para autorizar un pago (fraude tipo APP). Una vez sustraído y transferido el saldo al instante, el consumidor común carece prácticamente de vías para recuperar su dinero. En el mercado estadounidense, algunas entidades llegaron a pausar su operativa en redes instantáneas ante la falta de claridad jurídica sobre las pérdidas por fraude.
Para evitar descalabros sistémicos, el diseño fundacional de RTR incorporó defensas estructurales previas a su encendido. Canadá se convierte en el primer país del G7 que impone la integración obligatoria de un motor centralizado de prevención de fraude desde el primer día. La pasarela central de transacciones, construida y operada por Interac, ofrece en la capa base verificación de identidad de beneficiarios y un sistema compartido de inteligencia frente a amenazas en toda la red.
Desde la primera jornada, las cuentas de particulares disponen de cotejo automático del titular de destino. Antes de emitir cualquier pago, el sistema valida la titularidad real de la cuenta receptora, anulando los esquemas de suplantación de identidad. El motor de liquidación evalúa el riesgo de cada transferencia en tiempo real, frenando operaciones sospechosas en vuelo. Establecer una coraza de seguridad compartida a escala nacional ha sido el peaje técnico ineludible para acelerar las finanzas del país.
Modernización forzada: la verdadera batalla se aplaza a 2027
La llegada de los ocho primeros integrantes solo supone el prólogo de la gran migración nacional. La hoja de ruta de los reguladores establece tres fases sucesivas de incorporación obligatoria para todas las entidades financieras autorizadas. El Royal Bank of Canada (RBC), la entidad de mayor volumen de activos del país, no tiene previsto sumarse hasta el segundo trimestre de 2027. Las previsiones oficiales calculan que la red dará servicio a más del 90 % de los canadienses en un plazo de doce meses.
Por el lado de la demanda, la urgencia de agilizar los pagos es incuestionable. Las encuestas oficiales revelan que el 60 % de las empresas y más de la mitad de los usuarios particulares desean dejar atrás los lentos plazos de abono. El tejido empresarial necesita suprimir los cheques en papel y la reconciliación manual para elevar la rotación de su capital circulante. Las expectativas de los usuarios han superado con creces las limitaciones técnicas de la banca de hace cincuenta años.
El hecho de que RTR haya necesitado once años para ver la luz nunca se debió a un cuello de botella matemático o algorítmico. Los sistemas de liquidación instantánea llevan años operando con éxito en todo el planeta y sus patrones técnicos están consolidados. La auténtica resistencia siempre residió en el conflicto de intereses económicos de la gran banca y en la factura millonaria de la migración de sus sistemas centrales. El desembarco de las fintech solo es la avanzadilla; la verdadera transformación tendrá lugar en 2027, cuando los seis gigantes no tengan más remedio que subirse al tren.
Enlaces de referencia:
- Comunicado oficial de Payments Canada: Lanzamiento de la fase 1 de Real-Time Rail
- Informe de investigación del C.D. Howe Institute: Evaluación del dividendo económico de los pagos instantáneos en Canadá
- Reportaje especial de BetaKit: Debut del sistema RTR de Canadá sin los seis grandes bancos
- Entrevista sectorial en Fintech.ca: Cómo valoran los bancos retadores el lanzamiento de RTR
- Debate en Hacker News (item?id=50427362)