Sieben Jahre Verspätung: Die „Big Six“ glänzen am Starttag durch Abwesenheit
Am 9. November 2026 verkündete Payments Canada den offiziellen Betriebsstart des Real-Time Rail (RTR). Das bereits 2015 initiierte nationale Infrastrukturprojekt ging mit sieben Jahren Verspätung ans Netz. Mit dem Launch schließt Kanada eine peinliche Lücke: Es war bisher das einzige Land der G7-Gruppe ohne ein nationales 24/7-Echtzeit-Clearingsystem.
Die Liste der Teilnehmer am ersten Tag sorgte in der Branche jedoch für Ernüchterung. Unter den ersten acht aktiven Institutionen finden sich vor allem Technologieunternehmen wie Wealthsimple und KOHO sowie ausländische Institute. Die etablierten Platzhirsche – Kanadas sechs dominante Großbanken, die den Löwenanteil des Einlagengeschäfts kontrollieren – fehlen im Starterfeld vollständig.
Das Fehlen der Großbanken mindert die praktische Wirkung des Systems zum Auftakt drastisch. Der CEO des Fintech-Herausforderers KOHO brachte es auf den Punkt: Ohne Beteiligung der etablierten Banken wirke der Start wie ein reines Schaufensterprojekt. Auch das Führungsteam von Wealthsimple betonte öffentlich, dass sich der wirtschaftliche Netzwerkeffekt erst dann entfalten könne, wenn sämtliche Einlageninstitute angebunden seien.
Die prognostizierten volkswirtschaftlichen Gewinne stehen in krassem Gegensatz zur Zurückhaltung der Branchenriesen. Modellrechnungen von Thinktanks zeigen, dass bereits die Basisfunktionen über die kommenden zehn Jahre bis zu 14,5 Milliarden US-Dollar an Transaktionsverzögerungskosten einsparen könnten. Der gesamte wirtschaftliche Mehrwert wird auf 16 Milliarden Dollar taxiert und könnte nach vollem Funktionsausbau auf 27 Milliarden Dollar steigen. Trotz dieser enormen gesellschaftlichen Dividende verharren die sechs größten Banken des Landes in Wartestellung.
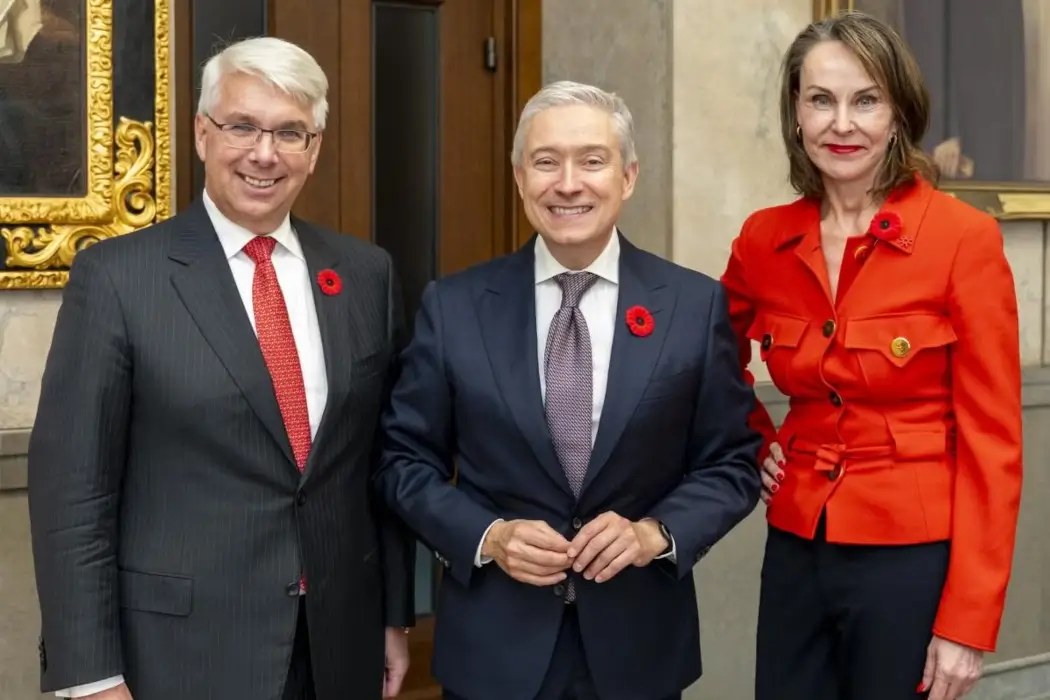 Foto: Bei der RTR-Auftaktveranstaltung: Ron Morrow, Leiter des Zahlungsverkehrs der Bank of Canada, Finanzminister François-Philippe Champagne und Susan Hawkins, CEO von Payments Canada. Quelle: BetaKit
Jahrzehnte der Batch-Verarbeitung: Täglich Milliarden im Clearing-Nirwana
Verbraucher und Unternehmen in Kanada litten über Jahrzehnte unter quälend langsamen Banküberweisungen. Wer am Freitagnachmittag eine Überweisung anstieß, sah das Geld oft erst am darauffolgenden Werktag auf dem Empfängerkonto. Unternehmen mussten Lieferantenzahlungen zwei bis drei Tage im Voraus übermitteln, um Fristen einzuhalten. Dieses zähe Tempo war der jahrzehntealten Clearing-Architektur geschuldet.
Das bisherige System basiert vollständig auf zyklischer Stapelverarbeitung (Batch Processing). Die Banken bündeln die tagsüber aufgelaufenen Transaktionen in Dateien und gleichen diese in nächtlichen Wartungsfenstern ab. Verlässt das Geld das Konto des Zahlers, verharrt es oft ein bis zwei Tage im Transit. Dieses gewaltige Volumen an unterwegs gebundenem Kapital diente den traditionellen Banken historisch als willkommene zinslose Liquiditätsreserve (Float).
Das landesweit verbreitete Interac e-Transfer stellt auf der Clearing-Ebene keine echte Sofortüberweisung dar. Es handelt sich lediglich um eine Anwendungsebene auf einem proprietären Messaging-Netz mit engen Betragslimits. Das zugrundeliegende Interbanken-Clearing ist nach wie vor an die nächtlichen Batch-Pipelines gekoppelt. Für den unternehmerischen Zahlungsverkehr großer Volumina war dieser geflickte Altweg vollkommen ungeeignet.
Das RTR-System krempelt diese Clearing-Kette grundlegend um. Auf Basis des modernen Messaging-Standards ISO 20022 ermöglicht das neue Netz eine unterbrechungsfreie Bruttoabwicklung in Echtzeit an 365 Tagen im Jahr rund um die Uhr. Abbuchung und Gutschrift erfolgen synchron binnen weniger Sekunden, und die Transaktionen sind unwiderruflich final. Indem die Transferzeit gegen null schrumpft, entzieht RTR den Großbanken zugleich die lukrativen Zinsgewinne aus schwebenden Geldern.
Hohe Umbaukosten für Kernbankensysteme: Etablierte zögern Modernisierung hinaus
Die technologische Altlast ist das Haupthindernis für die etablierten Banken. Die Kernbankensysteme der Big Six basieren größtenteils auf jahrzehntealten Codebasen und traditionellen Mainframes. Diese Architekturen wurden für nächtliche Batch-Läufe und Zinsberechnungen optimiert. Die Anforderung, rund um die Uhr hochgradig parallele Transaktionen im Sekundentakt stabil abzuarbeiten, erfordert einen tiefgreifenden architektonischen Umbau der Buchungsmaschinen.
Die Modernisierung dieser Altsysteme ist nicht nur kostspielig, sondern birgt immense operationelle Risiken. Die Umstellung von Schnittstellen und Hauptbüchern erfordert mehrjährige Vorlaufzeiten und erlaubt praktisch keinen Rollback. Ein Buchungsfehler oder Ausfall während der Migration hätte drakonische Bußgelder der Regulierungsbehörden und schwerste Reputationsschäden zur Folge. Für risikoaverse Bankmanager ist das Aufschieben der Umstellung daher ungleich attraktiver als ein vorzeitiger Livegang.
Hinzu kommt die Verschiebung der Erlösquellen: Im alten Modell waren Gebühren für teure Eilüberweisungen, Scheckabwicklungen und Dispozinsen verlässliche Gewinntreiber. Wenn kostenlose Sofortüberweisungen zum Standard werden, bricht dieses auf Zeitverzögerungen basierende Geschäftsmodell ersatzlos weg. Die Big Six reizen daher die gesetzlichen Fristen bis zum Äußersten aus, anstatt freiwillig an ihrem eigenen Ertragsmodell zu rütteln.
 Foto: Die offizielle RTR-Pressekonferenz. Quelle: Fintech.ca
Herausforderer aus dem Fintech-Sektor agieren unter gänzlich anderen Vorzeichen. Ohne Altlasten auf Mainframes konnten Cloud-native Plattformen die Anbindung an die neuen RTR-Schnittstellen in wenigen Monaten realisieren. Die sekundenschnelle Abwicklung senkt die Wechselhürden für Bankkunden und verleiht neuen Wettbewerbern die Durchschlagskraft etablierter Institute. Da die neue Basisinfrastruktur strukturelle Vorteile einebnet, haben die bisherigen Platzhirsche kein Interesse daran, ihren Rivalen voreilig den Weg zu ebnen.
Unwiderrufliche Abrechnung: Zentraler Betrugsschutz muss dem Start vorausgehen
Mit dem Tempo der Abwicklung verschiebt sich auch die Sicherheitsarchitektur grundlegend. Die früheren Verzögerungen der Batch-Verarbeitung boten einen unbeabsichtigten Schutzpuffer für manuelle Prüfungen. Wurde ein Kontoinhaber Opfer einer betrügerischen Überweisung, blieb den Risikoabteilungen der Banken oft ein Zeitfenster von mehreren Stunden, um die Auszahlung vor dem endgültigen Clearing zu stoppen. In einem System, das Transaktionen sekundenschnell und unwiderruflich abwickelt, ist das Geld sofort verloren.
Verschärft wird dieses Problem durch rechtliche Grauzonen. Kanadas Gesetze verpflichten Banken derzeit nicht dazu, Kunden bei sogenanntem autorisiertem Überweisungsbetrug (Authorized Push Payment Fraud) zu entschädigen. Wird ein Konto blitzartig leergeräumt, haben Betroffene kaum rechtliche Handhabe zur Rückholung der Gelder. In den USA hatten einige Finanzinstitute den Zugang zu Echtzeit-Zahlungsnetzwerken zwischenzeitlich sogar ausgesetzt, weil Haftungsfragen ungeklärt blieben.
Um unkontrollierbare Risiken abzuwehren, wurde Kanadas RTR von vornherein mit zentralen Sicherheitsmechanismen ausgestattet. Kanada ist das erste Land der G7, das eine zentrale Betrugserkennung direkt ab dem ersten Tag verpflichtend integriert hat. Das zentrale Transaktions-Gateway wurde von Interac entwickelt und betrieben. Es stellt auf Protokollebene eine automatische Überprüfung des Begünstigtennamens sowie ein netzwerkweites Teilen von Bedrohungsdaten bereit.
Für Privatkonten wurde die automatisierte Namensprüfung direkt freigeschaltet. Vor jeder Transaktionsfreigabe gleicht das System den Namen des Empfängers mit den behördlichen Kontodaten ab, um Identitätsdiebstahl zu unterbinden. Gleichzeitig berechnet die Transaktions-Engine dynamische Risikoscores und fängt verdächtige Transaktionen in Echtzeit ab. Dieser netzwerkweite Schutzschild ist der notwendige ingenieurtechnische Preis für den Sprung in das Zeitalter des Sofortzahlungsverkehrs.
Erzwungene Altsystem-Migration: Die Entscheidungsschlacht fällt 2027
Der Start mit acht Vorreitern markiert lediglich den Auftakt einer landesweiten Umstellung. Der Regulierungsplan sieht eine Staffelung in drei Phasen vor, die schrittweise alle lizenzierten Institute einbinden soll. Die Royal Bank of Canada (RBC) als größtes Finanzinstitut des Landes wird voraussichtlich erst im zweiten Quartal 2027 angeschlossen. Die Behörden rechnen dennoch damit, dass das RTR-Netzwerk innerhalb von zwölf Monaten über 90 % der kanadischen Bevölkerung erreichen wird.
Die Nachfrage der Wirtschaft nach effizienteren Zahlungen ist enorm. Umfragen belegen, dass 60 % der kanadischen Unternehmen und über die Hälfte der Verbraucher die tagelangen Abrechnungszyklen endlich hinter sich lassen wollen. Unternehmen drängen darauf, Papierschecks und manuelle Kontenabstimmungen abzuschaffen, um die Umlaufgeschwindigkeit ihres Betriebskapitals zu steigern. Die Erwartungshaltung des Marktes hat die Technologie der 1970er-Jahre längst hinter sich gelassen.
Dass RTR elf Jahre bis zur Einführung brauchte, lag keineswegs an unlösbaren mathematischen oder protokollarischen Hürden. Echtzeit-Clearingsysteme laufen weltweit seit Jahren stabil; die technischen Architekturmuster sind erprobt. Das eigentliche Hindernis waren die widerstreitenden Interessen der etablierten Finanzkonzerne und die gewaltigen Kosten für die Modernisierung ihrer Kernsysteme. Der Vorstoß der Fintechs ist nur das Vorgeplänkel – die entscheidende Weichenstellung erfolgt 2027, wenn die Big Six endlich vollständig angebunden werden müssen.
Weiterführende Quellen:
- Offizielle Mitteilung von Payments Canada: Real-Time Rail Phase 1 geht live
- Forschungsbericht des C.D. Howe Institute: Bewertung des volkswirtschaftlichen Nutzens von Echtzeitzahlungen in Kanada
- BetaKit-Hintergrundbericht: Start des kanadischen RTR-Zahlungssystems ohne die Big Six
- Fintech.ca-Brancheninterview: Wie Challenger-Banken den Start der RTR-Plattform bewerten
- Diskussion auf Hacker News (item?id=50427362)