Sept ans de retard pour une ouverture sans les six géants bancaires
Le 9 novembre 2026, Paiements Canada a officialisé l’entrée en service du système de paiement en temps réel Real-Time Rail (RTR). Initié dès 2015, ce vaste projet d’infrastructure nationale accuse sept années de retard sur son calendrier initial. Sa mise en production comble toutefois une lacune flagrante : le Canada était jusqu’alors le seul membre du G7 dépourvu d’un réseau national de compensation instantanée opérationnel 24 heures sur 24 et 7 jours sur 7.
La composition de la première vague d’adhérents a pourtant créé la surprise. Les huit institutions opérationnelles dès le premier jour sont pour l’essentiel des entreprises technologiques, au premier rang desquelles Wealthsimple et KOHO, complétées par des filiales de banques étrangères. Les six grandes banques canadiennes, qui concentrent l’écrasante majorité des dépôts du pays, brillent par leur absence totale.
Ce faux départ sans les institutions dominantes bride immédiatement la portée du réseau. Le directeur général de la néobanque KOHO a qualifié sans détour ce lancement de simple mise en scène tant que les grandes banques restent à l’écart. Les dirigeants de Wealthsimple ont eux aussi rappelé que les véritables effets de réseau ne pourront se manifester qu’une fois la totalité des établissements de dépôt connectée à la plateforme.
Le contraste est saisissant entre ces réserves institutionnelles et les gains macroéconomiques annoncés. Selon les projections de plusieurs instituts de recherche, les seules fonctionnalités de lancement permettraient d’économiser jusqu’à 14,5 milliards de dollars de coûts de friction sur les dix prochaines années. Le bénéfice économique global est estimé entre 16 et 27 milliards de dollars au gré du déploiement de nouvelles capacités. Face à un tel levier sociétal, les six banques qui contrôlent les dépôts du pays préfèrent pour l’instant temporiser.
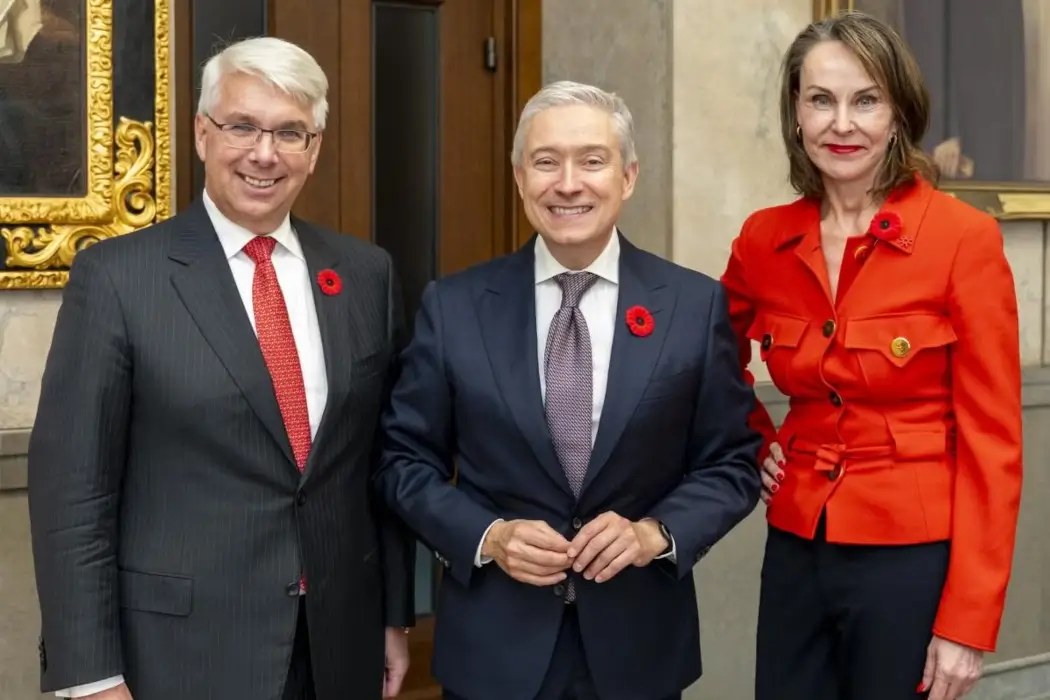 Photo : Lors du lancement du RTR, avec Ron Morrow, directeur des paiements à la Banque du Canada, François-Philippe Champagne, ministre des Finances, et Susan Hawkins, directrice générale de Paiements Canada. Source : BetaKit
Des décennies de traitement par lots : des milliards en suspens chaque jour
Particuliers et entreprises au Canada subissent depuis des décennies la lenteur des virements calculés en jours ouvrables. Une transaction standard initiée le vendredi après-midi n’est souvent créditée que le premier jour ouvré suivant. Pour régler leurs fournisseurs, les entreprises doivent anticiper leurs ordres de virement deux à trois jours à l’avance. Ce tempo anachronique découle directement d’architectures de compensation imaginées au milieu du siècle dernier.
Le cœur des réseaux traditionnels repose sur le traitement différé par lots (batch processing). Tout au long de la journée, les établissements bancaires empilent les opérations dans des fichiers, avant de procéder aux rapprochements comptables lors de fenêtres de maintenance nocturnes. Une fois débités, les fonds restent bloqués en transit pendant 24 à 48 heures. Cette masse colossale de liquidités en suspens a longtemps fourni aux banques un gisement providentiel de dépôts non rémunérés (le float).
Même le système populaire Virement Interac ne constitue pas un véritable règlement instantané en profondeur. Il s’agit simplement d’une couche applicative greffée sur un réseau propriétaire, assortie de plafonds de transfert stricts. En coulisses, la compensation interbancaire définitive continue de dépendre des cycles de traitement par lots de nuit. Pour la gestion de trésorerie d’entreprise et les flux de capitaux majeurs, cette rustine technique s’avère totalement inadaptée.
Le système RTR réécrit complètement cette mécanique. Bâtie sur la norme moderne de messagerie ISO 20022, la nouvelle plateforme garantit un règlement brut en temps réel en continu, 24 heures sur 24, toute l’année. Les débits et crédits s’effectuent simultanément en quelques secondes, avec une irrévocabilité immédiate. En ramenant les délais de transit à zéro, le réseau assèche mécaniquement les gains d’intérêts que les banques tiraient des fonds en attente.
Rénover les systèmes centraux : pourquoi les géants préfèrent le statu quo
La dette technique accumulée constitue le premier verrou pour les banques en place. Les systèmes centraux (core banking) des six grands établissements reposent encore sur des bases de code et des mainframes conçus il y a un demi-siècle. Conçus pour exécuter des calculs séquentiels et des soldes d’intérêts pendant la nuit, ces moteurs comptables doivent être entièrement réarchitecturés pour encaisser des volumes massifs de transactions concurrentes à la seconde, sans aucune interruption de service.
Engager la refonte de ces systèmes historiques représente un investissement colossal doublé d’un risque opérationnel majeur. La modernisation des briques comptables et des commutateurs d’un grand établissement bancaire demande plusieurs années de développement, sans droit à l’erreur ni retour arrière facile. Le moindre dysfonctionnement d’écriture ou une panne prolongée déclencherait des sanctions réglementaires sévères et une crise d’image dévastatrice. Pour des directions portées sur la maîtrise du risque, retarder la bascule reste infiniment plus rassurant que d’essuyer les plâtres.
À cela s’ajoute le bouleversement du modèle d’affaires. Dans le système traditionnel, les frais de virements télégraphiques, le traitement des chèques et les pénalités de découvert assuraient des revenus réguliers. Dès lors que le règlement instantané et fluide devient la norme, la monétisation des délais de traitement disparaît. Les six grands établissements préfèrent étirer les calendriers réglementaires au maximum plutôt que de saborder d’eux-mêmes leur rentabilité acquise.
 Photo : La conférence de presse officielle de lancement du RTR. Source : Fintech.ca
L’intérêt des néobanques et fintechs est diamétralement opposé. Libérées des contraintes de mainframes historiques, les entreprises nées dans le cloud ont pu s’interfacer aux API du RTR en seulement quelques mois. Le règlement à la seconde efface les barrières au déplacement des capitaux, offrant aux nouveaux entrants des armes comparables à celles des leaders du marché. Dès lors que cette nouvelle infrastructure aplanit les avantages concurrentiels, les acteurs historiques n’ont aucun empressement à dérouler le tapis rouge à leurs rivaux.
Le piège de l’irrévocabilité : la lutte antifraude centralisée déployée dès l’origine
L’accélération brutale des règlements impose une réorganisation complète des dispositifs de sécurité. L’ancienne lenteur du traitement par lots offrait involontairement un délai salutaire pour les interventions humaines. Lorsqu’un titulaire de compte découvrait une escroquerie, les cellules de sécurité bancaire disposaient encore de quelques heures pour bloquer les fonds avant la clôture définitive. Dans un réseau de compensation immédiate, l’argent s’envole en une fraction de seconde et la transaction devient irréversible.
Le flou entourant le partage des responsabilités juridiques renforce encore ce péril. Au Canada, la législation en vigueur n’impose pas aux banques de rembourser les victimes d’escroqueries aux faux virements autorisés (fraude APP). Une fois le compte siphonné en temps réel, les particuliers ne disposent d’aucun recours juridique effectif pour récupérer leurs fonds. Aux États-Unis, plusieurs établissements avaient temporairement suspendu leur participation à des réseaux instantanés en raison d’incertitudes sur l’imputation de ces pertes.
Pour prévenir un dérapage à grande échelle, le RTR a intégré des pare-feu dès sa conception architecturale. Le Canada devient le premier pays du G7 à imposer un moteur centralisé d’atténuation de la fraude opérationnel dès le premier jour. La passerelle centrale des transactions, développée et gérée par Interac, prend en charge la confirmation du bénéficiaire et le partage des renseignements sur les menaces directement au niveau du protocole.
Dès le lancement, les comptes personnels ont bénéficié de la validation automatisée du nom du destinataire. Avant chaque validation, le réseau vérifie l’identité réelle du compte récepteur, bloquant à la source les tentatives d’usurpation. Parallèlement, le moteur d’exécution calcule un score de risque en temps réel pour intercepter les flux suspects. Ce bouclier défensif partagé à l’échelle du pays représente le tribut technique indispensable pour accélérer les paiements à l’échelle nationale.
La migration forcée des parcs existants : le cap décisif fixé à 2027
L’arrivée des huit premiers établissements ne constitue que l’ouverture d’une transition nationale. Le calendrier réglementaire prévoit trois phases successives d’intégration obligatoire, destinées à englober l’ensemble des institutions financières agréées. La Banque Royale du Canada (RBC), premier établissement du pays par le volume d’actifs, ne devrait finaliser son raccordement qu’au deuxième trimestre 2027. Les autorités prévoient néanmoins que le réseau couvrira plus de 90 % de la population canadienne d’ici douze mois.
Du côté de la demande, l’aspiration des agents économiques à une modernisation des paiements est sans équivoque. D’après les enquêtes officielles, 60 % des entreprises et plus de la moitié des consommateurs canadiens réclament la fin des délais d’encaissement interminables. Le monde économique veut en finir avec les chèques papier et les réconciliations manuelles pour fluidifier son fonds de roulement. Les exigences des usagers ont depuis longtemps dépassé les architectures nées au siècle dernier.
Si le RTR a exigé onze années de gestation, ce n’est nullement en raison d’une complexité algorithmique insurmontable. Les infrastructures de compensation instantanée fonctionnent à travers le monde depuis de nombreuses années, et leurs principes d’ingénierie sont parfaitement éprouvés. Le blocage a toujours été d’ordre structurel : il s’agissait de concilier les rentes historiques des grands groupes avec la facture astronomique de la refonte de leurs systèmes centraux. La percée des fintechs n’est qu’une escarmouche ; le basculement décisif se jouera en 2027, quand les six géants bancaires n’auront d’autre choix que de franchir le pas.
Liens de référence :
- Communiqué officiel de Paiements Canada : Lancement de la phase 1 du Real-Time Rail
- Rapport de recherche du C.D. Howe Institute : Évaluation des retombées économiques des paiements en temps réel au Canada
- Enquête détaillée de BetaKit : Lancement du système RTR au Canada en l’absence des six grandes banques
- Entretien sectoriel sur Fintech.ca : Le regard des néobanques sur le lancement de la plateforme RTR
- Discussion sur Hacker News (item?id=50427362)