7年の延期を経てついに始動、初発リストから大手6行が全面脱落
2026年11月9日、Payments Canadaは新世代の即時決済システム「Real-Time Rail(RTR)」の正式稼働を発表した。2015年に始動したこの国家プロジェクトは、当初予定から実に7年遅れての到達となった。これにより、カナダは「G7で唯一24時間即時決済インフラを持たない国」という不名誉な空白をようやく埋めることになった。
しかし、初日に接続された参加者リストは金融界に驚きを与えた。先行稼働した8機関の大半はWealthsimpleやKOHOなどのフィンテック企業と外資系銀行であり、カナダ国内預金の大部分を握る「Big Six(6大メガバンク)」は誰一社として名を連ねていなかった。
主要銀行の不参加は、新インフラの初速に冷や水を浴びせている。チャレンジャーバンクKOHOのCEOは「大手行が参加しない即時決済ネットワークの初日など、単なるパフォーマンスに過ぎない」と率直に批判した。Wealthsimpleの幹部陣も、全預金取扱機関が接続されて初めてネットワークの真の価値が発現すると指摘している。
経済予測の数字と既存大手の冷淡な姿勢との乖離は極めて大きい。シンクタンクの試算によれば、初期機能だけでも今後10年間で最大145億ドルの摩擦コストを削減できると見込まれている。経済全体の恩恵は160億ドルからスタートし、機能拡張後は270億ドル規模に達する見通しだ。これほどの社会的便益を前にしながら、最大の預金基盤を持つメガバンク群は静観の姿勢を崩していない。
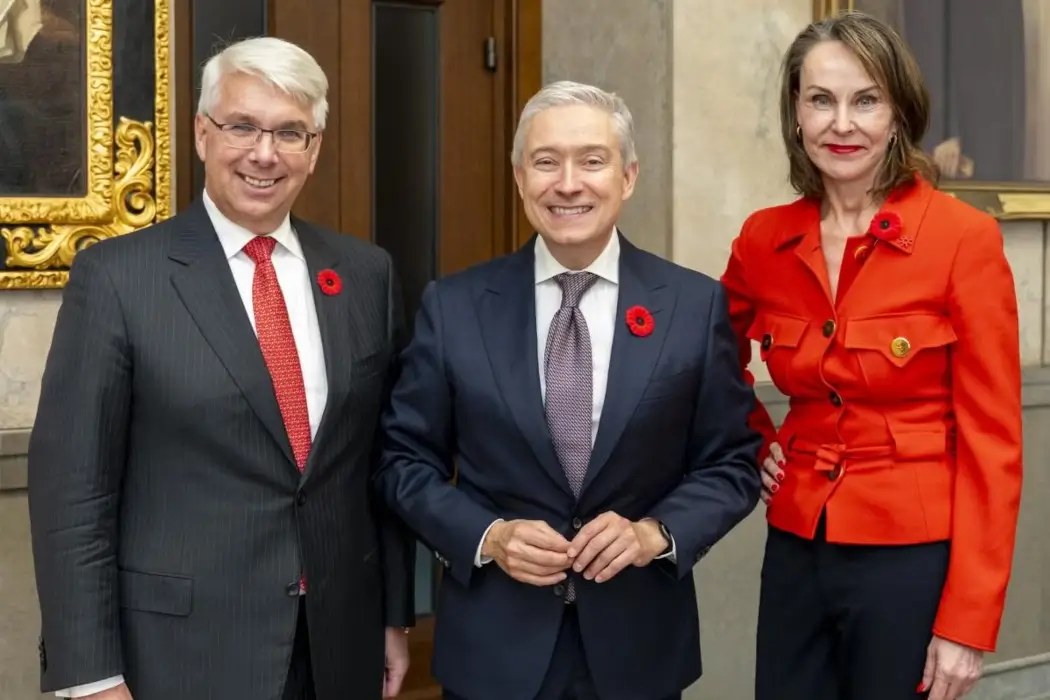 写真:RTR発表会場にて。カナダ銀行決済部門責任者のRon Morrow氏、財務大臣のFrançois-Philippe Champagne氏、Payments Canada CEOのSusan Hawkins氏。出典:BetaKit
数十年間続いた夜間バッチ処理、毎日数十億ドルが滞留する構造
カナダの市民や企業は、長年にわたり「営業日単位」で待たされる送金システムに縛られてきた。金曜日の午後に送金指示を出せば、着金が週明けの月曜や火曜にずれ込むことも珍しくない。企業間取引では、納入業者への支払いのために2〜3営業日前にバッチ処理を組む必要があった。この鈍重な送金サイクルは、数十年前の清算フレームワークがそのまま温存されてきた結果である。
旧来の決済ネットワークの基盤は、夜間の一括バッチ処理である。日中に発生した取引データを集約してファイル化し、夜間のメンテナンス枠で集中的に対照・清算する。資金が支払人の口座から引き落とされた後、受取人の手元に届くまでに1〜2日間の空白が生じる。この膨大な「未清算の滞留資金(フロート)」は、大手銀行にとって長年無利息で運用できる無料の原資として機能してきた。
広く普及しているInterac e-Transferも、根本的なコア清算レベルでは即時決済ではない。既存の専用網に乗せられたアプリケーション層のメッセージングサービスに過ぎず、1件あたりの送金限度額も厳格に縛られている。裏側の銀行間決済自体は依然として旧式の夜間バッチ処理パイプラインに依存しているため、大口の法人資金移動を担うことは原理的に不可能だった。
今回稼働したRTRは、資金移動の技術スタックをゼロから再構築している。グローバル標準のISO 20022メッセージング規格を採用し、365日24時間リアルタイムのグロス決済を完結させる。口座引き落としと着金は数秒で同期され、一度完了した決済は不可逆である。滞留時間が瞬時に蒸発したことで、大手行が長年依拠してきたフロート利息の旨みも消滅することになる。
老朽化した勘定系コアの改修リスク、現状維持を選ぶメガバンク
メガバンクを阻む最大の障壁は、技術アーキテクチャの歴史的負債にある。大手6行のコアバンキング勘定系システムは、数十年前のコードと大型メインフレームを土台として稼働している。夜間のメンテナンス窓口で集中的にバッチを走らせ、利息計算を行ってきたシステムにとって、24時間365日ノンストップで数秒ごとの高並行トランザクションをさばく要件は、勘定系エンジンの全面刷新を意味する。
レガシーコアの刷新には莫大な投資が必要なだけでなく、途方もない業務リスクが伴う。1行単位での通信・元帳モジュール更新には数年規模の開発期間が必要で、本番移行時のロールバックは極めて困難だ。万が一勘定系に不整合やネットワーク障害が発生すれば、規制当局からの巨額の制裁金や信用の失墜は避けられない。リスク回避を最優先する経営陣にとって、先陣を切るよりも法定期限ぎりぎりまで先送りする方が安全という判断が働く。
さらに、収益構造の再分配も大手の腰を重くしている。従来の決済構造では、電信送金手数料や小切手処理手数料、口座引き落とし遅延に伴う当座貸越利息などが安定した手数料ビジネスを構成していた。手数料無料で摩擦のない即時決済が一般化すれば、時間差を利用した収益モデルは立ち行かなくなる。大手各行は規制上のタイムリミットまで改修を先送りし、既得権益の維持を図ろうとしている。
 写真:RTRローンチ記者会見の模様。出典:Fintech.ca
対照的に、新興チャレンジャー勢は新インフラを熱烈に歓迎している。メインフレームの重荷を持たないクラウドネイティブなフィンテック企業は、数ヶ月足らずでRTRのAPI接続を完了させた。秒単位の送金完了は銀行間取引の参入障壁を破壊し、新興プレイヤーにメガバンクと対等に渡り合える武器を提供する。インフラが決済効率の格差を解消してしまう以上、既存の既得権益者がライバルのために道を急いで舗装する動機はない。
即時決済の巻き戻し不可リスク、先行配備された集中型不正検知
決済の高速化は、セキュリティ防壁の根本的な再設計を義務づける。かつての低速なバッチ処理パイプラインは、皮肉にも人手による介入が可能な数時間の猶予を防御側に与えていた。預金者が詐欺送金に気づいた場合でも、清算確定前であれば銀行のセキュリティ部門がトランザクションを凍結できる余地があった。しかし秒単位で確定する新ネットワークにおいて、資金移動は即座かつ不可逆的に成立する。
責任の所在に関する法規制の空白が、この技術的リスクを一層際立たせている。現行のカナダ法では、利用者が騙されて自ら送金指示を出してしまった場合(APP詐欺)、銀行側に損失補填の義務が課されていない。資金が瞬時に引き出されてしまえば、一般利用者が被害額を取り戻す手段はほぼ皆無となる。米国市場では、詐欺責任の分担ルールが定まらないことを理由に即時決済の開放を一時見合わせた金融機関も存在する。
この制御不能なリスクを未然に防ぐため、RTRはアーキテクチャのトップレベルに対策を組み込んだ。カナダはG7の中で初めて、稼働初日から「集中型不正対策エンジン」の配備を義務づけた国となった。中核ゲートウェイの設計・運用はInteracが担い、受取人口座の実名確認と全ネットワーク横断の脅威インテリジェンス共有を低レイヤーで提供する。
個人口座には初日から「受取人名自動照合機能」が実装された。送金実行前に相手先の実名と口座情報が一致しているかをシステムが自動検証し、なりすまし詐欺の経路を遮断する。決済エンジンはリアルタイムでリスクスコアを算定し、不審な高リスク取引を動的にブロックする。システム全体の連携による堅牢なセキュリティ網を張ることこそが、国家金融インフラの高速化に伴う不可避のエンジニアリングコストである。
既存システムの移行圧迫、本当の主戦場は2027年へ
8社の先行参加者による稼働は、カナダ全土における決済インフラ大転換の序章に過ぎない。規制当局は3段階の移行フェーズを設計しており、最終的には認可を受けたすべての金融機関を包含する計画だ。国内最大の資産規模を誇るロイヤル・バンク・オブ・カナダ(RBC)の接続は、2027年第2四半期まで予定されていない。当局は稼働後1年以内に国民の90%以上へサービスが届くと見込んでいる。
市場やユーザー側の決済高度化への期待は非常に高い。公的調査データによると、国内企業の6割、消費者の半数以上が長い入金待ち時間の解消を強く望んでいる。企業は紙の小切手や手作業での帳簿照合から脱却し、運転資本の回転率を飛躍的に向上させたいと考えている。利用者の期待値は、すでに半世紀前のバッチ処理の世界から完全に脱却している。
RTRが構想から11年の歳月を費やした理由は、通信アルゴリズムやプロトコル設計の技術的困難にあったわけではない。即時決済の実装パターンは世界中で確立されており、技術的にはすでに枯れた領域である。真の障壁は常に、既存大手行の利害調整と莫大なシステム刷新コストにあった。フィンテック勢の参入は前哨戦に過ぎず、大手6行が重い腰を上げる2027年こそが、カナダ金融システムの命運を決める本番となる。
参考リンク:
- Payments Canada公式発表:Real-Time Railフェーズ1が正式ローンチ
- C.D. Howe Institute研究レポート:カナダ即時決済システムの経済便益試算
- BetaKit特集記事:大手6行不在のまま稼働したRTR決済システムの実態
- Fintech.ca業界インタビュー:チャレンジャーバンクが語るRTR初日ローンチの意義
- Hacker Newsディスカッション (item?id=50427362)