迟到七年终于上线,六大行首发集体缺席
2026 年 11 月 9 日,加拿大支付协会宣布 RTR 实时支付系统正式开通。这项早在 2015 年立项的国家工程,交付时间比原计划推迟了七年。系统的上线,填补了加拿大作为七国集团中唯一缺乏即时清算的空白。
首批接入的名单却让市场感到意外。率先上线的八家机构以科技公司为主,包括 Wealthsimple、KOHO 与外资银行。长期主导本土银行业务的六大银行,首发名单中竟然集体缺席。
缺少大行支持让新系统的首发效果大打折扣。挑战者机构 KOHO 首席执行官直言,没有大行参与,新网络首发更像一场表演。Wealthsimple 团队也公开指出,只有全部机构接入,网络价值才能真正显现。
经济账本上的数字与大行的冷淡形成了鲜明反差。智库机构测算,仅凭上线时的功能,未来十年最多可省下 145 亿美元成本,经济增益从 160 亿美元起步、功能扩展后可达 270 亿美元。面对这笔社会效益,掌握最大用户群体的六大行却选择按兵不动。
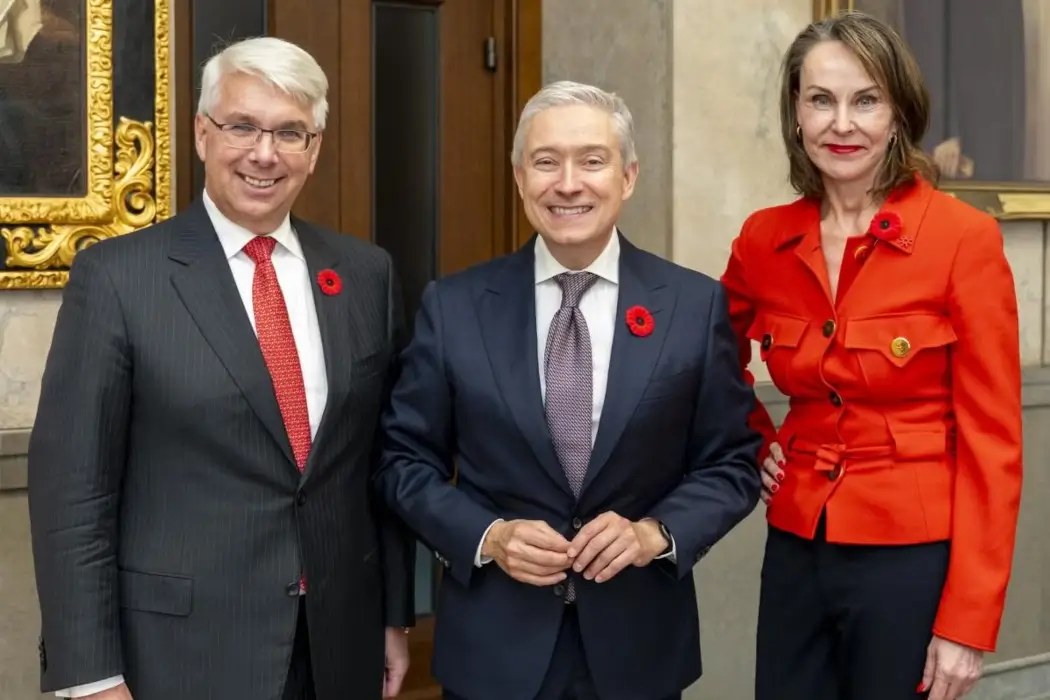 图:RTR 发布现场,加拿大银行支付部门主管 Ron Morrow、财政部长 François-Philippe Champagne 与 Payments Canada 首席执行官 Susan Hawkins。来源:BetaKit
批处理跑了数十年,每天百亿资金在途空转
加拿大居民与企业长期受困于按天计算的慢速转账。周五下午发起的常规转账,资金往往要等到下一个工作日才结算。企业支付供应商货款,通常需要提前两至三天递交批量指令。这种迟缓的节奏,由运行了数十年的传统清算框架决定。
传统结算网络的核心机制是按批次打包处理。银行将白天积累的交易汇总成文件,在夜间窗口期集中对账。资金离开付款方账户后,往往会在中间环节滞留一到两天。这笔数额庞大的在途流动资金,成为银行业长期享用的免费浮存资产。
当地普及的邮件转账并非真正的底层实时结算。它是搭建在专有网络上的应用服务,有着严格的单笔额度上限。该服务的底层账目清算,依然挂钩在夜间批处理管道上。面对企业级的大宗资金调拨,这种打了补丁的旧通道根本无法支撑。
全新上线的系统重新构建了资金的流转链路。新网络依托 ISO 20022 报文标准,支持全年全天候即时清算。扣款与入账在数秒内同步完成,清算结果具备不可撤销性。即时到账压缩了在途时间,也挤碎了传统大行长期依赖的利息沉淀池。
核心系统改造成本高昂,巨头宁可维持现状
技术架构的历史包袱是巨头面临的第一道阻碍。六大行的核心记账系统大都基于数十年前的代码与大型主机。传统主机习惯了在夜间维护窗口集中跑批处理和利息结算。面对全年无休的秒级并发要求,几十年前的账务引擎必须推倒重构。
改造老旧核心不仅账面昂贵,更伴随着巨大的业务风险。单家商业银行升级通信与记账模块,投入以年计,且几乎没有回退余地。主机改造如果出现账目偏差或网络中断,监管罚单与公关危机不可估量。对于追求稳妥的银行高管来说,推迟改造远比抢先上线安全得多。
利益结构的重新分配更是让大行缺乏推进动力。传统清算节奏下,电汇费、支票手续费与透支罚息是稳定的利润来源。一旦即时免费结算普及,依靠时间差赚取费用的商业模式便不复存在。六大行宁可将合规时间表推到极限,也不愿主动打破原有的盈利舒适圈。
 图:RTR 上线发布会现场。来源:Fintech.ca
挑战者机构对新系统的渴望则截然不同。科技公司没有历史主机负担,云原生系统对接新接口只需数月。秒级清算打破了跨行资金转移的门槛,赋予新玩家抗衡巨头的工具。新基建抹平了底层清算效率的鸿沟,既得利益者自然不会急于为对手铺路。
秒级清算难追回,集中反欺诈必须首发前置
清算速度的提升往往伴随着安全防线的重新设计。过去慢速的批处理通道,实际上给人工干预留出了数小时的窗口。储户遭遇欺诈汇款后,银行风控部门仍有机会在清算前冻结资金。在秒级即时结算的网络中,资金划转在瞬间完成且不可撤销。
监管框架在追索责任上的空白放大了这一技术隐患。加拿大现行法规并未规定银行须承担客户被诱导转账后的赔付责任。资金一旦被迅速洗劫一空,普通用户几乎没有任何追回渠道。在美国市场,已有金融机构因为欺诈责任无法厘清而暂停开放实时支付。
为防范结算失控,这套系统在顶层设计上做了针对性防范。加拿大成为七国集团中首个在首发阶段强制部署集中风控的国家。核心交易网关由 Interac 设计搭建并负责运营。集中风控体系在底层提供了收款人实名核验与全网威胁情报共享机制。
个人账户在上线首日便获得了收款人名称自动匹配功能。每次付款前系统都会核验账户实名,切断冒充身份的诈骗路径。交易引擎还会实时计算安全分值,动态拦截可疑的高危操作。用全网联动的安全防线封堵即时漏洞,是金融基建提速必须付出的工程代价。
倒逼存量改造,关键战役推迟到2027年
八家先行者的接入仅仅拉开了全网迁移的序幕。监管机构制定的计划分为三个批次,最终覆盖全部持牌机构。资产规模最大的加拿大皇家银行,预计到 2027 年第二季度才接入。官方预计在系统上线一年之内,服务网络将触达超过九成的国民。
市场需求端对支付效率提升表现出极高意愿。官方调查数据显示,六成企业与过半消费者渴望摆脱漫长的到账周期。商业机构急需告别纸质支票与人工对账,释放流动资金的周转效率。大众对金融体验的预期,早已超越了半个世纪前的批处理节奏。
这套支付网络耗时十一年才落地,难点从来不在通信算法本身。实时结算在全球已有现成案例,技术层面的工程方案早已成熟。真正的阻力始终在于存量巨头的利益调整与昂贵的迁移代价。科技新贵的入场只是前哨战,2027 年六大行的全面迁徙才是真正的重头戏。
参考链接:
- Payments Canada 官方公告:Real-Time Rail 第一阶段正式上线
- C.D. Howe Institute 研究报告:加拿大实时支付系统的经济效益评估
- BetaKit 深度报道:加拿大 RTR 支付系统正式交付与大行缺席分析
- Fintech.ca 行业专访:挑战者银行如何看待首发 RTR 平台
- Hacker News 讨论 (item?id=50427362)


