わずか4か月の間に大規模言語モデル(LLM)の単価が8割下落したにもかかわらず、企業のコンピュート総支出は逆に急増している。利用コストの壁が崩壊したことで、AIコーディングアシスタントは数分間で数千回もの自律的な対話ループを回すようになった。推論コンピュートは日常の消耗品へと急速にシフトしており、単価が下がるほどシステム全体の消費量が爆発する構造が定着した。
この技術的コスト構造の変化は、最先端フロンティアモデルから価格プレミアムを完全に奪い去った。自律型エージェントの開発現場では、総支出の96%以上がプロンプトキャッシュの読み込みに集中している。世界中で29社ものホスティング事業者が同一モデルの運用でしのぎを削り、開発者は設定ファイルを1行書き換えるだけでモデルを乗り換えられる。移行コストがゼロの買い手市場において、プロプライエタリなAI巨頭たちが価格を引き上げて開発費を回収する逃げ道は完全に塞がれた。
4か月で4連続の値下げ:2大巨頭が仕掛けた消耗戦
2026年6月から9月にかけて、OpenAIとAnthropicはわずか4か月の間に主力モデルの価格を8割近く引き下げた。市場は当初、この値下げ合戦を初期プラットフォームによる赤字覚悟のシェア争いと捉え、競合を駆逐したあとに独占価格へ引き上げる「いつものシナリオ」を想定していた。だが、実際のアーキテクチャとコスト計算書が突きつけた現実は正反対だった。トップ2社には独占価格を維持できる基盤など最初から存在せず、激しい原価競争の中で値上げへの退路を断たれていたのだ。
価格破壊は週単位で進行した。2026年6月26日、OpenAIはGPT-5.6 Solおよびその軽量版Lunaを投入。公式価格体系(入力100万トークン/出力100万トークン/キャッシュ読み込み100万トークン)は、それぞれ $5/$30/$0.50 と $1/$6/$0.10 に設定された。それからわずか4日後の6月30日、AnthropicはClaude Sonnet 5を $2/$10/$0.20 という破格の安さで投入し、真っ向から対抗した。当時のAnthropicはこれを「期間限定プロモーション」だと説明していた。
7月下旬、価格競争はさらに激化する。7月24日にAnthropicがハイエンド旗艦モデルClaude Opus 5($5/$25/$0.50)をリリースすると、1週間も経たない7月30日、OpenAIは電撃的にGPT-5.6 Lunaの価格を80%引き下げ、$0.20/$1.20/$0.02 という極限水準まで叩き落とした。この一手により、軽量モデルの利益プレミアムは消滅した。Anthropicは8月10日に値上げ計画を撤回し、Sonnet 5のプロモーション価格を恒久的な基本料金へと改めた。
防衛的な値下げは、業界全体の不可逆な慣性へと発展した。8月21日にはOpenAIがGPT-5.6 Solの単価をさらに2割引き下げて $4/$20/$0.40 に改定。主力モデルのカタログ価格が数か月で連続半減し、最先端モデルが享受してきた高い技術プレミアムは完全に破裂した。
請求書のレバレッジ:支出の9割超が「キャッシュ読み込み」
LLMの料金表を見るとき、門外漢は入力と出力の2列だけに目を奪われがちだ。しかし、開発現場の実請求額を決定づけているのは、常に第3の数字である。真のコストレバレッジは、「キャッシュ読み込み(Prompt Cache Read)」の単価に隠されている。
エンジニアがコーディングアシスタントを使う際、コードを1行修正するたびに過去の対話履歴やプロジェクト全体のコンテキストが再パッケージされて送信される。これらの既知のコンテキストについて、モデルは一から深い推論をやり直す必要がなく、アクセラレータのVRAM上に保存されたKVキャッシュを直接ヒットさせる。これがいわゆるプロンプトキャッシング(Prompt Caching)の仕組みだ。エージェント型コーディング環境では、キャッシュ読み込みが全消費トークン量の96%〜99%を占め、システムのキャッシュヒット率は日常的に90%〜100%を維持している。
入力と出力の表示価格がいくら安くなろうとも、それは全通信量の5%未満にすぎない。プロバイダーがキャッシュ読み込み単価を75%引き下げれば、それだけで企業ユーザーの請求総額は一挙に70%〜75%消し飛ぶ計算になる。
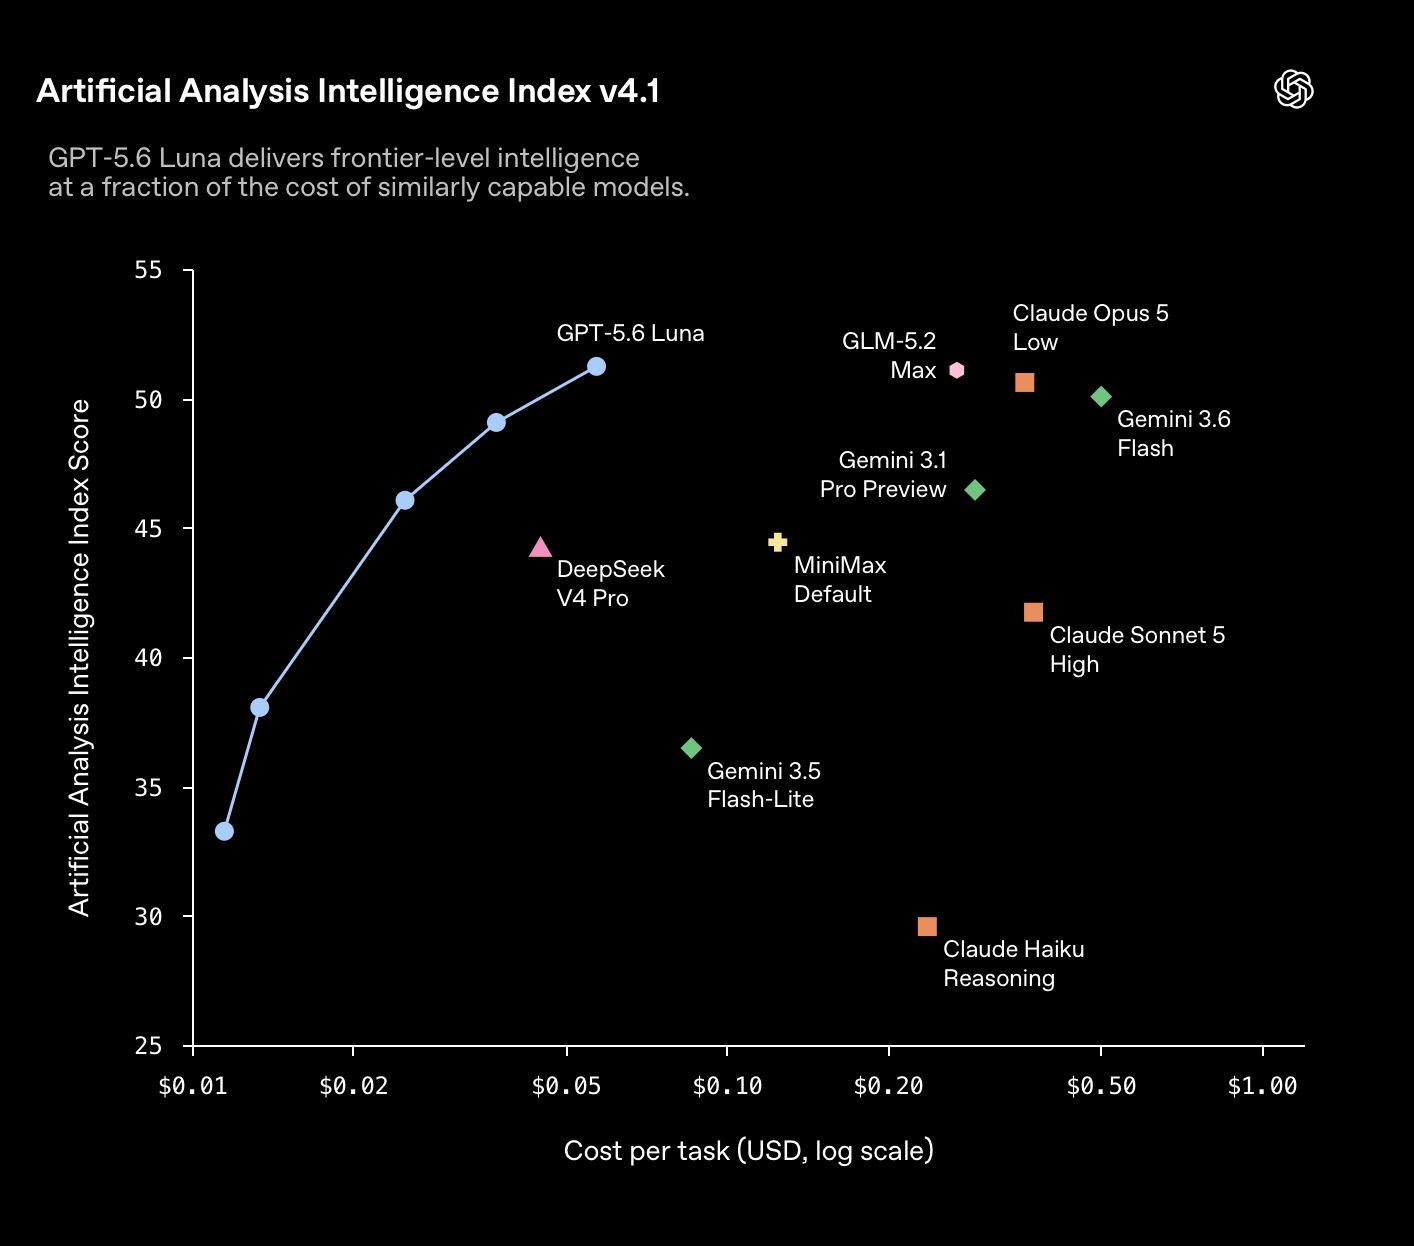 図:80%値下げ後のモデル品質とタスクあたりコスト分布。出典:OpenAI(minimaxir.com経由)
9月に繰り広げられた2強の激突は、まさにこのレバレッジをめぐる攻防だった。9月1日、AnthropicはFable 5.1($10/$50/$0.25)を投入し、キャッシュ読み込み料金を75%削減。これに対しOpenAIは9月3日に総合性能で上回るGPT-6 Astra($10/$50/$1)を投入したものの、キャッシュ単価が高止まりしていたため、コストパフォーマンスの観点で劣勢に立たされた。
9月22日、両社は同日に対決を迎える。OpenAIはGPT-6 Sol($2/$10/$0.20)とGPT-6 Luna($0.10/$0.50/$0.01)を投入し、入力・出力単価を前世代の割引後価格からさらに半減させた。Anthropicも同日Claude Opus 5.5($4/$20/$0.20)を公開し、バックエンドの運用コスト削減を明言、ユーザーの実質支出を40%〜60%引き下げた。その後10月初旬、GPT-6 Solの挙動に関するフィードバックを受けてOpenAIはGPT-6.1 Solをリリースし、キャッシュ単価を $0.10 まで再圧縮。全シリーズの4か月間の総合値下げ率は75%に達した。
29社が同一モデルで競合:1行の設定変更で乗り換え可能
巨大テック企業が自ら大幅な値下げに踏み切った背景には、オープンソースエコシステムと急速に台頭したサードパーティホスティング事業者という強大な存在がある。プロプライエタリ企業が価格を維持しようとすれば、顧客は瞬く間に低コストな代替手段へと流出してしまう。
オープンソース陣営はすでに数か月前から価格の底値を示していた。2026年4月に登場したDeepSeek V4 Flash 0420は、$0.14/$0.28/$0.0028 という驚異的な低価格を提示。そのキャッシュ読み込み料金は入力価格のわずか2%に抑えられており、2大巨頭が死守していた5%〜10%の比率を根底から覆した。10月17日には改良版DeepSeek V4.1 Flash 1017が投入され、主要ベンチマークで性能を倍増させながらも、$0.15/$0.60/$0.003 という超低価格を維持し続けた。
さらに深刻な脅威は、サードパーティによるホスティング網の急拡大だ。2026年5月時点でDeepSeek V4 Flashのマネージドサービスを提供する事業者は世界で13社にとどまっていたが、10月のアップデート時には29社にまで急増した。CloudflareやDeepInfraといった外部インフラプロバイダーの実効価格は、公式元提供元の価格に対して10%前後の差にまで肉薄している。
月之暗面(Moonshot AI)のKimi K3.1 Proも強力な対抗圧力となった。$2/$10/$0.20 に設定された同モデルはベンチマークでOpus 5.5に肉薄し、11月4日にはモデルウェイトの一般公開が予定されている。ウェイトが公開されれば、20社以上のクラウドプロバイダーが即座に追従し、同等性能の推論環境を底値で提供し始めるのは確実だ。
LLMのAPIインターフェースは完全に標準化されている。企業がバックエンドのモデルプロバイダーを切り替えるにあたり、中核のビジネスロジックを書き直す必要も、専用アダプタを開発する必要もない。エンジニアが設定ファイル内にあるエンドポイントのURLを1行書き換えるだけで移行は完了する。スイッチングコストがゼロの世界において、値上げの試みは顧客の即時離脱を意味する。
ゲートウェイデータが明かす逆転現象:単価が6割落ちても総支出は増加
コンピュート単価の急落は、実際のエンタープライズ現場で極めて興味深い現象を引き起こした。単価が劇的に安くなっているにもかかわらず、企業のインフラ請求総額は膨らみ続けているのだ。
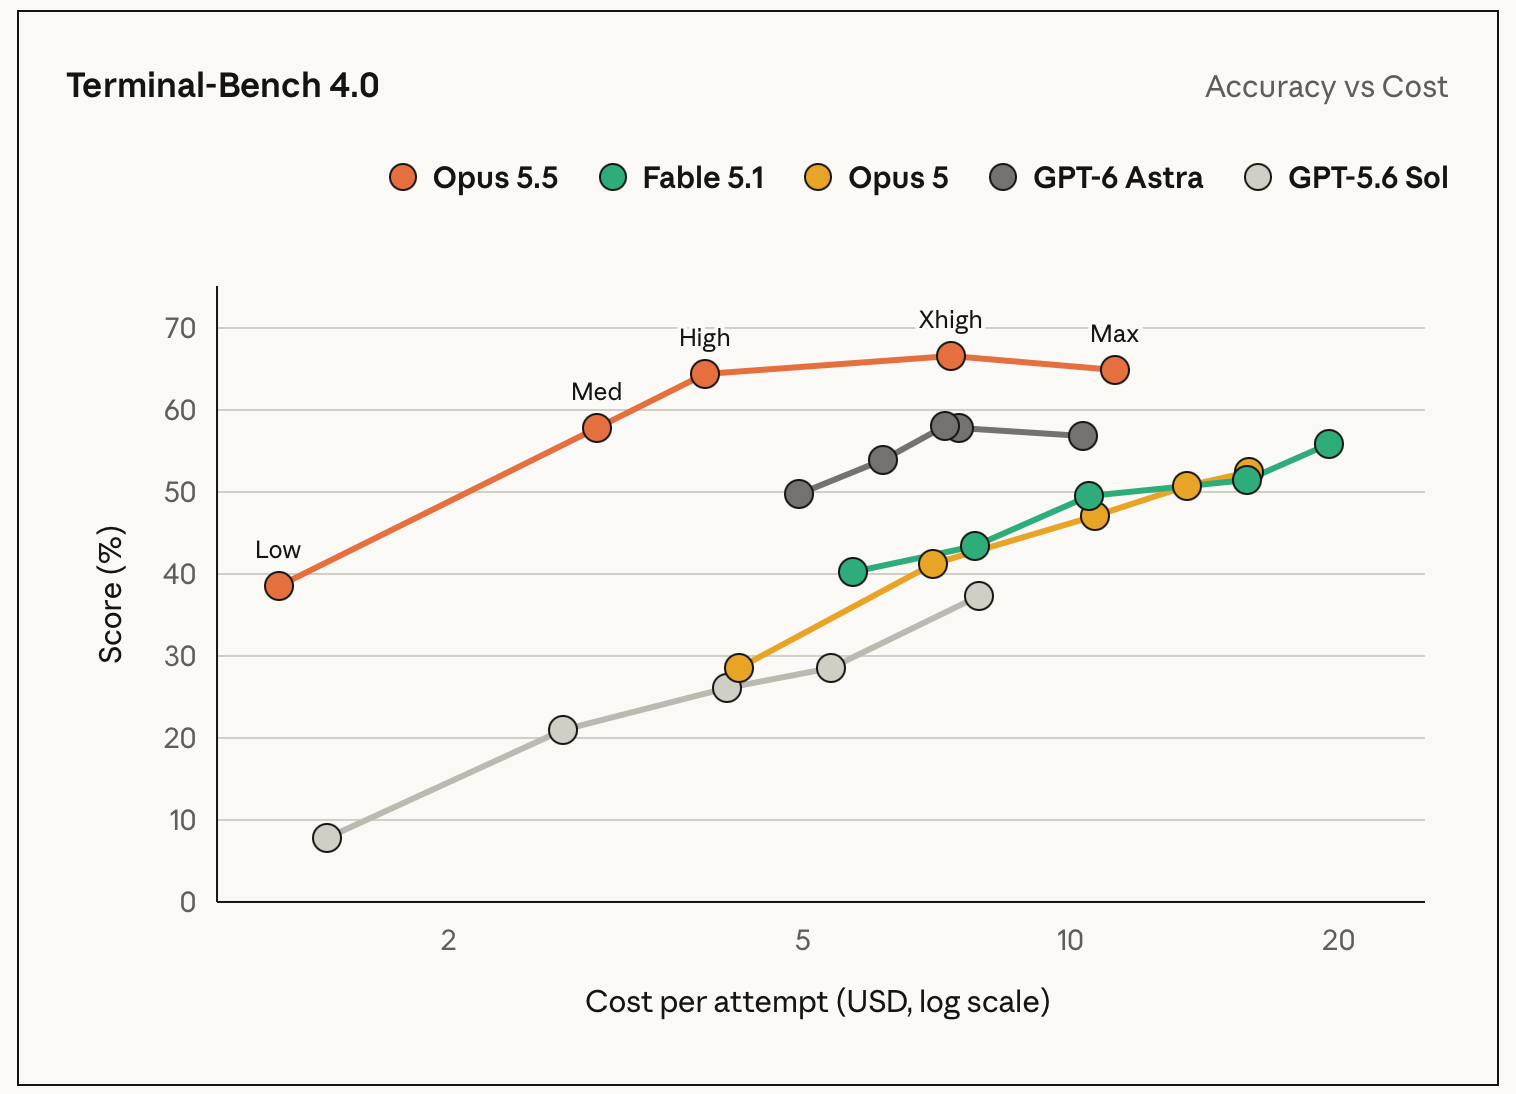 図:Claude Opus 5.5の総合性能と呼び出しコストの分布。出典:Anthropic(minimaxir.com経由)
APIルーティング基盤を提供するVercel AI Gatewayの統計によると、2026年9月時点で開発者が支払ったトークンあたりの平均支出は、同年4月時点の43.3%にまで低下した。だが、同期間におけるエンタープライズ顧客の総支出は一貫して増加傾向を示している。
この逆転現象の背景には、アプリケーション設計思想の根本的な転換がある。トークン単価が高価だった時代、エンジニアはAPI呼び出しの回数やコンテキスト長を厳格に制限し、プロンプトの文字数を削ることに腐心していた。しかしキャッシュ読み込みが数セントにまで値下がりしたことで、開発チームはバックグラウンドで自律動作するエージェントを躊躇なく走らせるようになった。
現在のエージェント開発環境では、システムが数百回から数千回もの自律的な対話ループを自動生成する。モデルは複数案のコード生成、比較テスト、自己修正レビューを高速で反復実行する。単価の低下は利用のハードルを消し去り、爆発的なリクエスト頻度を解き放った。安価な計算資源が高密度の自動化を生み出した結果、高度な推論コンピュートは電気や水道と同じ日常のコモディティインフラとなったのだ。
主導権は買い手の手に:汎用コモディティと化した最先端AI
過去20年間、ネットプラットフォーム企業は判で押したような戦略を繰り返してきた。巨額の資金で赤字を掘りながら競合を駆逐し、市場を独占したあとに価格を吊り上げて利益を回収するモデルだ。だが、大規模言語モデルの推論領域には、そうしたモデルが成立する余地は残されていない。
知的推論処理は、本質的に代替性の極めて高い標準化されたコンピュートワークロードである。オープンソースモデルが強固な性能ベースラインを築き、世界数十社のクラウド事業者が豊富な計算キャパシティを供給している。いかなるAI研究所も不可侵の排他的優位性を築くことはできず、買い手が他社へ乗り換える自由を阻む壁も存在しない。
トップ2社もこのコモディティ化の危機を強く認識している。OpenAIとAnthropicは長期のエンタープライズ契約の獲得に奔走し、OpenAI DotsやClaude Duetのように、自社モデルを特化型ワークスペース製品へとパッケージングする動きを強めている。各社は社内データ連携や業務ワークフローと深く結合させることで、失われたAPI層の参入障壁を再構築しようと躍起だ。
しかし、基盤となるインテリジェンスそのものが29社の事業者間で1行の設定変更だけで切り替えられる以上、そこにプレミアムな価格決定権は戻ってこない。推論単価は今後もシリコンチップと電力の物理的実コストに収束していくだろう。4か月で8割下落した価格破壊の波は、AIバブルの高収益時代の終焉を告げ、選択権を手にした買い手主導の新たな市場の幕開けを象徴している。
参考リンク:
- minimaxir.com 技術分析レポート
- Hacker News コミュニティ技術ディスカッション